Program za DDV evidence: izbira, priprava in oddaja na eDavke
Program za DDV evidence podjetniku pomaga zbrati in preveriti podatke iz izdanih ter prejetih računov, preden jih predloži FURS. Od davčnih obdobij, ki se začnejo 1. julija 2025, morajo zavezanci, identificirani za namene DDV, elektronsko predložiti evidenco obračunanega DDV in evidenco odbitka DDV. To vključuje tudi normirance in zavezance z omejenim obsegom identifikacije, kadar zanje veljajo ustrezne obveznosti. V članku pojasnjujemo roke, pogoste napake in pripravo podatkov; posebej predstavljamo tudi načrtovano povezavo Račun123 z eDavki.
RAČUN123
DDV evidence brez nepotrebnega prepisovanja
Izdani in prejeti računi, DDV analitika ter priprava na prihodnjo povezavo z eDavki – na enem mestu.
Na kratko
- Kdo: evidenci obračunanega DDV in odbitka DDV morajo FURS za davčna obdobja od 1. 7. 2025 predlagati vsi zavezanci, identificirani za DDV.
- Rok: praviloma zadnji delovni dan naslednjega meseca po davčnem obdobju. Če oddajate rekapitulacijsko poročilo, je rok 20. dan v mesecu.
- Bonus za zgodnjo oddajo: če evidenci oddate vsaj tri delovne dni pred rokom, vam FURS lahko pripravi predizpolnjen obračun DDV-O.
- Oddaja ni konec dela: evidenca z napako se šteje kot neoddana, zato po oddaji vedno preverite njen status na eDavkih.
- Izbira programa: pomembni so pregled izdanih in prejetih računov, posebne DDV obravnave, nadzor napak in možnost predložitve po uradnih poteh. Neposredna povezava Račun123 z eDavki je še v pripravi.
Kazalo
- Kaj sta evidenca obračunanega DDV in evidenca odbitka DDV
- Roki za oddajo in predizpolnjen obračun DDV-O
- Kaj mora program za DDV evidence narediti namesto vas
- Kako pripravite, izvozite in oddate DDV evidence na eDavke
- Najpogostejše napake pri DDV evidencah in kako jih odpravite
- Kako izbrati najboljši program za DDV evidence
- Povezava Račun123 z eDavki – v pripravi
- Naš pogled na DDV evidence
- Račun123 za izdane, prejete račune in DDV evidence
- Pogosta vprašanja o DDV evidencah
- Viri
Kaj sta evidenca obračunanega DDV in evidenca odbitka DDV
V praksi ju večina podjetnikov še vedno imenuje po starih knjigah: KIR (knjiga izdanih računov) in KPR (knjiga prejetih računov). Nova ureditev temelji na strukturiranih evidencah, ki jih FURS prejme v elektronski obliki:
- Evidenca obračunanega DDV vsebuje podatke o vaših dobavah blaga in storitev ter o DDV, ki ste ga obračunali kupcem.
- Evidenca odbitka DDV vsebuje podatke o vaših nabavah in o DDV, ki ga uveljavljate kot odbitek.
Obe evidenci vsebujeta tudi podatke o zavezancu in o posameznih listinah (računih, dobropisih), kot to opisuje podrobnejši opis FURS o evidencah DDV. Podlaga za obveznost sta dopolnjeni 85. člen in novi 85.b člen Zakona o davku na dodano vrednost (ZDDV-1), podrobnosti pa določa pravilnik k zakonu.
Kdo mora evidenci oddajati
Obveznost velja za vsakega davčnega zavezanca, ki je identificiran za namene DDV, ne glede na pravno obliko. To pomeni:
- samostojne podjetnike (tudi normirane in popoldanske s.p.), ki so v sistemu DDV,
- d.o.o. in druge družbe,
- obrtnike, terenske izvajalce, salone in male trgovine, ki so presegli prag ali so v sistem DDV vstopili prostovoljno.
Normiranost in DDV sta ločeni vprašanji. Normirani s.p., ki ni identificiran za namene DDV, praviloma ne oddaja DDV evidenc zgolj zato, ker je normiranec. Če je identificiran za DDV, pa mora upoštevati obveznosti glede na vrsto in obseg identifikacije. Posebno pozornost zahtevajo atipični DDV zavezanci, na primer podjetniki, ki prejemajo storitve iz tujine ali opravljajo določene storitve kupcem v EU. Ti praviloma nimajo pravice do odbitka DDV in ne obračunavajo DDV na običajne domače dobave. FURS pojasnjuje razliko med običajno in omejeno DDV identifikacijo.
Roki za oddajo in predizpolnjen obračun DDV-O
Roki so vezani na vaše davčno obdobje (mesečno ali trimesečno). Po navodilih na eDavkih za oddajo evidenc velja:
| Položaj zavezanca | Rok za oddajo evidenc |
|---|---|
| Običajni zavezanec (mesečno ali trimesečno obdobje) | zadnji delovni dan naslednjega meseca po davčnem obdobju |
| Zavezanec, ki opravlja transakcije znotraj EU in oddaja rekapitulacijsko poročilo RP-O | do 20. dne v mesecu po davčnem obdobju |
| Predložitev obračuna po 88.a členu ZDDV-1 | evidenci se predložita sočasno z obračunom |
Rekapitulacijsko poročilo (RP-O) je mesečno poročilo o dobavah blaga in storitev kupcem v drugih državah EU.
Zakaj se splača oddati tri delovne dni prej
Evidence so podlaga za obračun DDV-O. Če jih predložite najmanj tri delovne dni pred rokom, lahko FURS na njihovi podlagi sestavi predizpolnjen obračun DDV in vam ga prek eDavkov vroči najpozneje prvi naslednji delovni dan. Vi ga nato pregledate in oddate.
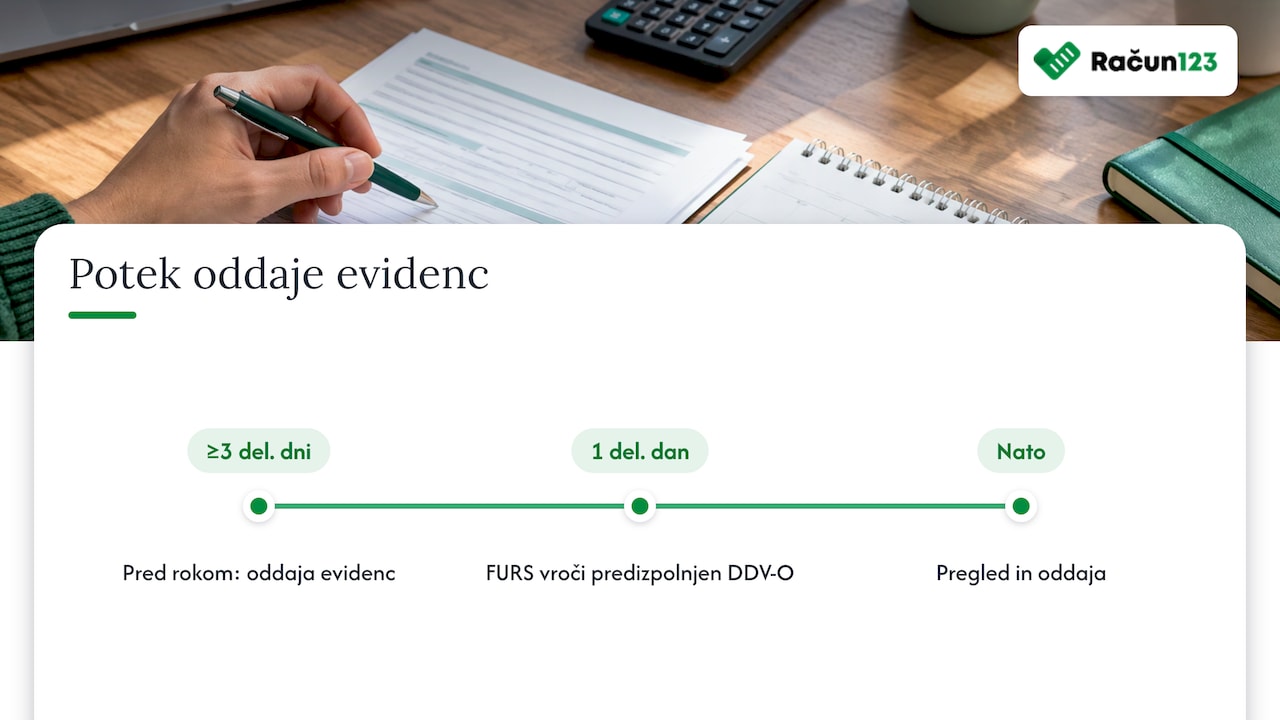
Primer: mesečni DDV zavezanec za oktobrsko obdobje pripravi evidenci v novembru. Če ju predloži dovolj zgodaj in izpolnjuje pogoje, lahko FURS pripravi predizpolnjen DDV-O. Podatke mora kljub temu pregledati, zlasti morebitne popravke, samoobdavčitve in odbitke.
Če obračun DDV oddate sami in se ne ujema z že predloženima evidencama, morate popravek evidenc predložiti nemudoma oziroma najpozneje v treh delovnih dneh. Evidenci in obračun morata vedno povedati isto zgodbo. Celoten postopek oddaje obračuna opisujemo v članku Oddaja DDV obračuna v eDavkih.
Kaj mora program za DDV evidence narediti namesto vas
Evidenca je zgolj seznam podatkov iz računov. Če so podatki pravilni na računu, bodo pravilni tudi v evidenci. Zato je dober program predvsem dober sistem za račune, ki iz njih samodejno sestavi evidenci. Pri vsakem dokumentu mora pravilno zajeti:
- Številko in datum listine ter datum opravljene dobave, ki določa, v katero davčno obdobje račun spada.
- Podatke o partnerju, zlasti identifikacijsko številko za DDV in državo, kar je ključno pri poslih znotraj EU.
- Davčno osnovo in DDV po stopnjah (22 %, 9,5 %, 5 %) ter oproščene dobave.
- Posebne primere, na primer obrnjeno davčno obveznost v gradbeništvu po 76.a členu ZDDV-1. Če na enem računu zaračunavate takšne dobave in dobave, od katerih DDV obračunate sami, morate ju na računu izkazati ločeno. Program mora to ločitev prenesti tudi v evidenco.
- Dobropise in avansne račune, ki zmanjšajo ali spremenijo obveznost v pravem obdobju.
Posebna ureditev po plačani realizaciji
Če obračunavate DDV po plačani realizaciji, se podatki v obračun vpisujejo na podlagi prejetih in opravljenih plačil, ne na podlagi datuma računa. Za takšnega zavezanca je program brez povezave z bančnimi transakcijami komaj uporaben: vsak priliv bi moral ročno poiskati in ga pripisati pravemu računu.
Izdani in prejeti računi na enem mestu
Izdane račune program pozna, ker jih v njem tudi izdajate. Prejeti računi so običajno šibka točka: prihajajo po e-pošti, v papirni obliki, kot e-računi ali kot slike. Program, ki prejeti račun prebere s pomočjo OCR (optično prepoznavanje besedila) in iz njega izlušči dobavitelja, številko računa, datum, znesek in DDV, prihrani največ ročnega vnosa in zmanjša število tipkarskih napak v evidenci odbitka DDV.
Kako pripravite, izvozite in oddate DDV evidence na eDavke
Postopek je pri vseh zavezancih podoben. Spodnji koraki pokrivajo pot od zadnjega računa v mesecu do potrjene oddaje.
1. Zaključite izdane račune za obdobje
Preverite, ali so izdani vsi računi za opravljene storitve in dobave v obdobju, vključno z avansnimi računi in dobropisi. Pri gotovinskem poslovanju morajo biti računi davčno potrjeni (označeni z ZOI in EOR).
Kje gre narobe: računi, ki so izdani v drugem orodju (na primer v spletni trgovini ali na terenu), niso v istem sistemu in manjkajo v evidenci. V Račun123 izdajate običajne in davčno potrjene račune, prodajate prek mobilne POS blagajne, račune za spletne trgovine pa se lahko izdajajo samodejno prek povezav s Stripe, Shopify in WooCommerce. Tako vsi izdani računi nastanejo v enem sistemu.
2. Zajemite vse prejete račune
Zberite vse prejete račune, pri katerih boste uveljavljali odbitek DDV. Preverite, ali je na vsakem vaša pravilna DDV številka in ali je DDV pravilno izkazan.
Kje gre narobe: račun leži v nabiralniku ali v avtu in v evidenco odbitka ne pride pravočasno. V Račun123 račun fotografirate ali naložite, OCR in AI pa pomagata prepoznati dobavitelja, številko računa, datum, znesek, DDV, IBAN in postavke.
3. Uskladite račune z bančnimi plačili
Primerjajte prilive in odlive na bančnem računu z izdanimi in prejetimi računi. Vsako plačilo brez računa je opozorilo, da v evidenci nekaj manjka.
Kje gre narobe: ročno usklajevanje izpiskov vzame veliko časa. Bančna avtomatizacija Račun123 pomaga ujemati prilive in odlive z računi ter opozarja na manjkajoče dokumente. Bančna transakcija pa sama po sebi še ne določa davčnega obdobja ali pravice do odbitka DDV.
4. Preverite podatke o partnerjih in posle znotraj EU
Pri kupcih in dobaviteljih iz drugih držav EU preverite DDV identifikacijsko številko, oznako države in vrsto dobave. Napačna ali manjkajoča številka je med najpogostejšimi razlogi za opozorila pri oddaji.
5. Primerjajte seštevke evidenc z obračunom DDV-O
Preden oddate, preverite, ali se seštevki obračunanega DDV in odbitka DDV ujemajo s polji obrazca DDV-O, ki ga pričakujete. Preprost primer:
| Postavka | Osnova | DDV |
|---|---|---|
| Izdani računi (22 %) | 12.000,00 € | 2.640,00 € |
| Prejeti računi (22 %) | 3.000,00 € | 660,00 € |
| Obveznost za plačilo | 1.980,00 € |
Če se znesek v obračunu razlikuje od tega, ki izhaja iz evidenc, napako poiščite zdaj, ne po oddaji.
6. Izvozite evidenci in ju oddajte
FURS sprejema DDV evidenci elektronsko, med drugim z uvozom ustrezno pripravljenih datotek v eDavke ali prek podprtih spletnih storitev. Na uradni strani FURS so objavljena navodila za uvoz in preverjanje evidenc. V Račun123 lahko trenutno pripravite in pregledate podatke iz računov ter jih izvozite za računovodstvo. Neposredna oddaja DDV evidenc in obrazcev iz Račun123 v eDavke je v pripravi, ne že aktivna funkcionalnost.
Če oddajate po roku in obračuna še niste oddali, izpolnite v glavi evidenc polje »Način obravnave« (samoprijava, vloga za predložitev po roku ali brez samoprijave). V tem primeru FURS obračuna ne bo predizpolnil.
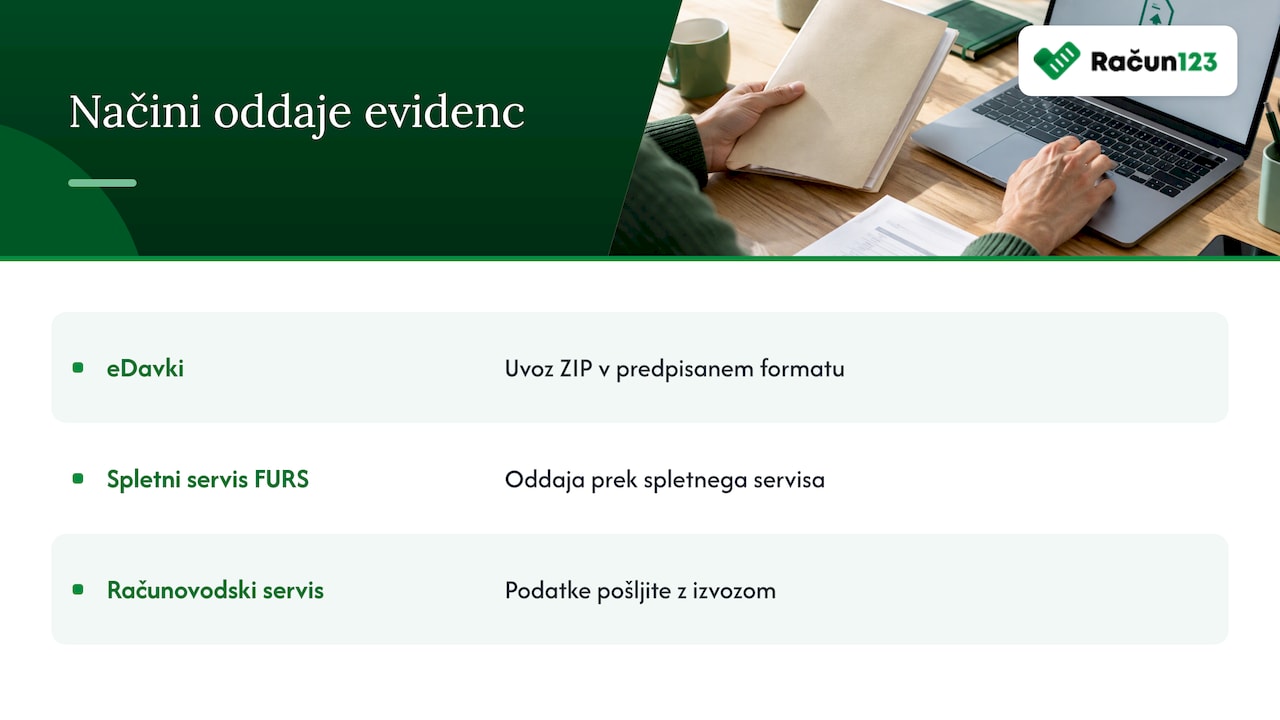
7. Preverite status oddaje
Na eDavkih za vsako evidenco preverite, ali je obdelana brez napake, še v preverjanju ali oddana z opozorili. Tam vidite tudi opozorila in morebitno neusklajenost med DDV-O in evidencami. Evidenca z napako se šteje kot neoddana, zato je ta korak obvezen.
8. Popravite in ponovno predložite
Če eDavki javijo kritično napako, podatke popravite v programu in evidenci ponovno predložite. FURS je navodila s tem opozorilom dopolnil septembra 2026. Popravek naredite v izvornem računu, ne le v izvoženi datoteki, sicer se napaka v naslednjem obdobju ponovi.
Najpogostejše napake pri DDV evidencah in kako jih odpravite
Večina težav ne nastane pri sami oddaji, ampak že pri izdaji ali zajemu računa.
| Napaka | Posledica | Rešitev |
|---|---|---|
| Napačna ali manjkajoča DDV številka partnerja | opozorilo ali napaka pri obdelavi | uredite podatke partnerja in evidenco ponovno oddajte |
| Račun v napačnem obdobju (datum dobave) | neujemanje z DDV-O | popravite datum ali račun vključite v pravo obdobje |
| Manjkajoč prejeti račun | prenizek odbitek DDV | zajemite račun in oddajte popravek evidence |
| Dobave po 76.a členu niso ločene | napačna razvrstitev DDV | ločite postavke na računu in v evidenci |
| Obračun DDV-O se ne ujema z evidencama | obveznost popravka v treh delovnih dneh | uskladite evidence z obračunom |
| Kritična napaka pri obdelavi | evidenca se šteje kot neoddana | popravite podatke in evidenco ponovno predložite |
| Oddaja po roku brez izpolnjenega »Načina obravnave« | ni predizpolnjenega obračuna, možne sankcije | izpolnite polje v glavi evidenc |
Na spletni strani FURS o predložitvi DDV evidenc je izrecno poudarjeno, da evidenci z napakami nista oddani. Kdor oddajo opravi zadnji dan in ne preveri statusa, lahko zamudi rok, ne da bi to sploh vedel.
Kdaj poklicati strokovnjaka: pri posebnih primerih, kot so posli znotraj EU, obrnjena davčna obveznost ali samoprijava po roku, se pred oddajo posvetujte s svojim računovodjo ali davčnim svetovalcem.
Kako izbrati najboljši program za DDV evidence
Najboljši program za samostojnega podjetnika ali manjše podjetje ni nujno tisti z največ funkcijami. To je program, ki zahteva najmanj ročnih prenosov med izdajo računa in oddajo evidence. V grobem obstajajo tri poti:
- Aplikacija za račune s podporo DDV evidencam: račune izdajate, prejemate in povezujete s plačili v istem sistemu, iz katerega nastanejo evidence.
- Celovit računovodski program: primeren za računovodske servise in večja podjetja z glavno knjigo. Za podjetnika, ki želi le pravilne račune in evidence, je pogosto preobsežen.
- Ročno vodenje v preglednicah: vsak račun prepisujete in sami pripravljate datoteko v predpisanem formatu. Pri vsaki ročni potezi se lahko zgodi napaka.
Merila za izbiro
| Merilo | Zakaj je pomembno | Na kaj pazite |
|---|---|---|
| Izdaja računov in davčno potrjevanje v istem sistemu | evidenca obračunanega DDV nastane brez prepisovanja | podpora ZOI in EOR, POS blagajna za teren |
| Zajem prejetih računov z OCR | hitrejša in natančnejša evidenca odbitka DDV | prepoznava zneska, DDV in dobavitelja |
| Povezava z banko | zazna manjkajoče račune pred oddajo | samodejno označevanje plačanih računov |
| Integracije s spletnimi trgovinami | računi iz trgovine se ne izgubijo | Stripe, Shopify, WooCommerce |
| Izvoz za računovodstvo | računovodja dobi popolne podatke | izvoz v obliki, ki jo servis uporablja |
| Podpora e-računom | pripravljenost na obvezno B2B izmenjavo | UJP eRačuni, e-računi 2028 |
| Jasna cena | vnaprej veste, koliko plačate | cena za mesec in leto, dodatki |
Za obrtnika na terenu je ključna mobilna blagajna, za spletno trgovino samodejno izdajanje računov iz naročil, za salon hitra izdaja davčno potrjenega računa, za računovodski servis pa čist izvoz. Vsem je skupno eno: manj kot je virov podatkov, manj je razlik med evidencami in obračunom.
Račun123 in eDavki: povezava za lažjo oddajo obrazcev je v pripravi
V Račun123 je že na voljo informativna DDV analitika: pregled obračunanega in odbitnega DDV, razlika, gibanje po mesecih in razčlenitev po davčnih stopnjah. Ti podatki pomagajo pri pripravi obračuna, vendar ne nadomeščajo uradnega DDV-O ali predpisanih DDV evidenc. Več o postopku je v našem vodiču za oddajo DDV-O v eDavkih.
Naslednja nadgradnja, ki jo pripravljamo, je povezava z eDavki za poenostavljeno pripravo, preverjanje in oddajo ustreznih davčnih obrazcev ter DDV evidenc. Predvidena je predvsem za podjetnike, ki morajo obveznosti urejati vsak mesec ali vsako trimesečje:
- Običajni DDV zavezanci: evidenci obračunanega in odbitka DDV ter DDV-O za ustrezno davčno obdobje.
- Normirani in popoldanski s.p. z DDV obveznostmi: lažje spremljanje obveznosti, ne glede na to, da je normiranost način obdavčitve dohodka in ne poseben DDV režim.
- Atipični DDV zavezanci: posebna obravnava prejetih storitev iz tujine, samoobdavčitve in, kadar je potrebno, poročanja o čezmejnih storitvah (npr. RP-O).
- Posli z obrnjeno davčno obveznostjo: pravilen zajem transakcij, pri katerih DDV obračuna prejemnik; domači primeri po 76.a členu ZDDV-1 in čezmejne transakcije nimajo nujno enakega poročanja.
Pomembno: podpora za posamezne obrazce, avtomatska oddaja, pooblastila in natančen obseg integracije bodo potrjeni ob uvedbi funkcije. Do takrat je treba obrazce in evidenci predložiti prek uradnih poti FURS oziroma po pooblaščenem računovodji. Preberite tudi vodič za atipične DDV zavezance.
Zakaj je dobro imeti podatke na enem mestu?
Pri DDV evidencah največ težav nastane, ko so izdani računi, prejeti računi, dobropisi in plačila razpršeni po različnih orodjih. Račun123 združuje izdajo računov, zajem prejetih dokumentov, DDV analitiko in bančno povezovanje. Tako je pred pripravo evidenc manj ročnega usklajevanja, posebne davčne primere pa je še vedno treba pravilno pregledati.
Račun123 za izdane, prejete račune in DDV evidence
Račun123 je slovenska spletna in mobilna aplikacija za izdajanje računov, davčno potrjevanje pri FURS, e-račune, POS blagajno in zajem prejetih računov z OCR ter AI. Omogoča tudi informativni pregled DDV in izvoz podatkov za računovodstvo. Integracijo za neposredno oddajo obrazcev in DDV evidenc v eDavke pripravljamo. Aktualne funkcije in pakete preverite na ceniku Račun123.
Za samodejno usklajevanje plačil si oglejte povezavo z bančnimi računi. Če želite začeti z izdajanjem računov, preverite program Račun123.
Pogosta vprašanja o DDV evidencah
Ali mora evidence DDV oddajati tudi normirani s.p.?
Normiranost sama po sebi ne pomeni obveznosti oddaje DDV evidenc. Če je normirani s.p. identificiran za DDV, tudi z omejenim obsegom identifikacije, mora preveriti svoje DDV obveznosti glede na vrsto poslov in status. Pri atipični identifikaciji veljajo posebnosti, zlasti pri storitvah iz tujine.
Kaj se zgodi, če evidence oddam po roku?
V glavi evidenc izpolnite polje »Način obravnave« in izberete samoprijavo, vlogo za predložitev po roku ali možnost brez samoprijave. FURS v tem primeru obračuna DDV ne predizpolni, zato ga oddate sami. Pred tem se o posledicah posvetujte s svojim računovodjo.
Kako vem, ali je FURS evidence sprejel?
Na eDavkih preverite status oddane evidence: obdelana brez napake, v preverjanju ali oddana z opozorili. Evidenca s kritično napako se šteje kot neoddana, zato jo popravite in ponovno predložite.
Ali lahko evidence za mene odda računovodja?
Da. Računovodski servis lahko evidence odda na podlagi vaših podatkov, zato mu morate pravočasno posredovati vse izdane in prejete račune. Z izvozom iz Račun123 dobi podatke v urejeni obliki. Več o vsebini evidence izdanih računov preberete v vodniku o knjigi izdanih računov (KIR).
Kako izračunam DDV, ki ga moram plačati?
Od obračunanega DDV na izdanih računih odštejete DDV, ki ga lahko odbijete na prejetih računih. Razlika je obveznost za plačilo ali presežek. Postopek z več primeri je v članku Obračun DDV za s.p..
Ali lahko DDV evidence iz Račun123 že neposredno oddam v eDavke?
Ne še. Račun123 že ponuja DDV analitiko in podatke iz izdanih ter prejetih računov, neposredna povezava z eDavki za pripravo in oddajo obrazcev pa je v razvoju. Do uvedbe uporabite uradne načine oddaje.
Ali se DDV evidence nanašajo tudi na obrnjeno davčno obveznost?
Da, če je zavezanec dolžan poročati o takih transakcijah. Pri čezmejnih storitvah in domačih transakcijah po 76.a členu ZDDV-1 se pravila razlikujejo, zato preverite vrsto posla, obseg DDV identifikacije in ustrezna polja evidenc.
Viri
- Od 1. julija 2025 obvezna predložitev evidence obračunanega DDV in evidence odbitka DDV (gov.si)
- eDavki: Oddaja evidenc obračunanega DDV in odbitka DDV
- Evidenci obračunanega DDV in odbitka DDV ter predizpolnitev obračuna DDV (podrobnejši opis)
- 28. člen ZDDV-1O (Tax-Fin-Lex)
- Vodenje poslovnih knjig (SPOT)
- Priloga X: obrazec DDV-O (PISRS)
- Kratka vprašanja in odgovori o evidencah DDV (Računovodski praktikum)
- Navodila za vpogled in preverjanje evidenc DDV v eDavkih (FURS)
- Predložitev DDV evidenc (FURS)
- Oddaja evidenc DDV: ob kritični napaki ponovna oddaja (Poslovni.si)
RAČUN123
Pripravite se na enostavnejše DDV obveznosti
Izdajajte račune, zbirajte prejete dokumente in spremljajte DDV. Povezava z eDavki prihaja.