Popust na računu: pravilen obračun, DDV in zaokroževanje

RAČUN123
Račun s popustom brez ročnega preračunavanja
V Račun123 lahko popust določite pri posamezni postavki računa, izdajate dobropise ter uporabljate spletno ali mobilno blagajno.
Na kratko: pet pravil
- Popust, obračunan ob dobavi, zmanjša davčno osnovo za DDV.
- Na računu prikažite znižanje, če še ni vključeno v ceno na enoto.
- Pri različnih stopnjah DDV razdelite popust glede na postavke, na katere se nanaša.
- Naknadne popuste dokumentirajte z ustreznim popravkom, običajno dobropisom.
- Popust vnesite pred izdajo oziroma davčnim potrjevanjem računa.
Kazalo
- Kako pravilno prikažete popust
- Vrste popustov
- Primer: 10 % popusta in 22 % DDV
- Popust pri različnih stopnjah DDV
- Popust pri maloprodajni ceni z DDV
- Skonto in naknadni popusti
- Gotovina in zaokroževanje
- Popusti v Račun123
- Pogoste napake
- Pogosta vprašanja
Kako pravilno prikažete popust na računu?
Račun mora vsebovati predpisane podatke glede na vrsto računa in davčni status izdajatelja. Pri računih po splošnih pravilih ZDDV-1 je pomembno, da so razvidni cena na enoto brez DDV ter znižanja in popusti, če niso že zajeti v ceni na enoto. Uradna pojasnila SPOT o izdajanju računov.
Primer: storitev po redni ceni 80 € brez DDV in 15-odstotnem popustu lahko prikažete z redno ceno, odstotkom popusta in končno osnovo 68 €. Lahko pa navedete že znižano ceno 68 €, če je to dejanska dogovorjena cena na enoto. Prvi način je za kupca preglednejši.
Vrste popustov: rabat, skonto in superrabat
| Popust | Kdaj nastane | Prikaz |
|---|---|---|
| Rabat na postavko | Ob prodaji | Popust na artiklu ali storitvi |
| Količinski popust | Ob prodaji več kosov | Znižana cena ali odstotek |
| Popust na celoten račun | Ob prodaji | Razporeditev na vključene postavke |
| Skonto | Ob izpolnitvi pogoja predčasnega plačila | Pogoj in po potrebi naknadni popravek |
| Superrabat / reklamacija | Po dobavi | Dobropis oziroma popravek |
Po 36. členu ZDDV-1 se popusti in rabati, odobreni ter obračunani ob dobavi, ne vštevajo v davčno osnovo. Za naknadno znižanje cene so pomembna tudi pravila 39. člena.
Izračun popusta na računu: primer z 22 % DDV
Podjetnik zaračuna deset ur dela po 40 € brez DDV in odobri 10 % popusta.
- Vrednost pred popustom: 10 × 40 € = 400 €.
- Popust 10 %: 40 €.
- Davčna osnova po popustu: 360 €.
- DDV 22 %: 79,20 €.
- Skupaj za plačilo: 439,20 €.
Pomembno: če popust obračunate od bruto zneska, mora biti davčna razčlenitev še vedno pravilna. Pri tem primeru je davčna osnova 360 €, ne 400 €. Če izdajatelj ni identificiran za DDV in zanj velja oprostitev, DDV ne obračuna; popust pa še vedno vpliva na dogovorjeni znesek računa.
Popust na celoten račun pri različnih stopnjah DDV
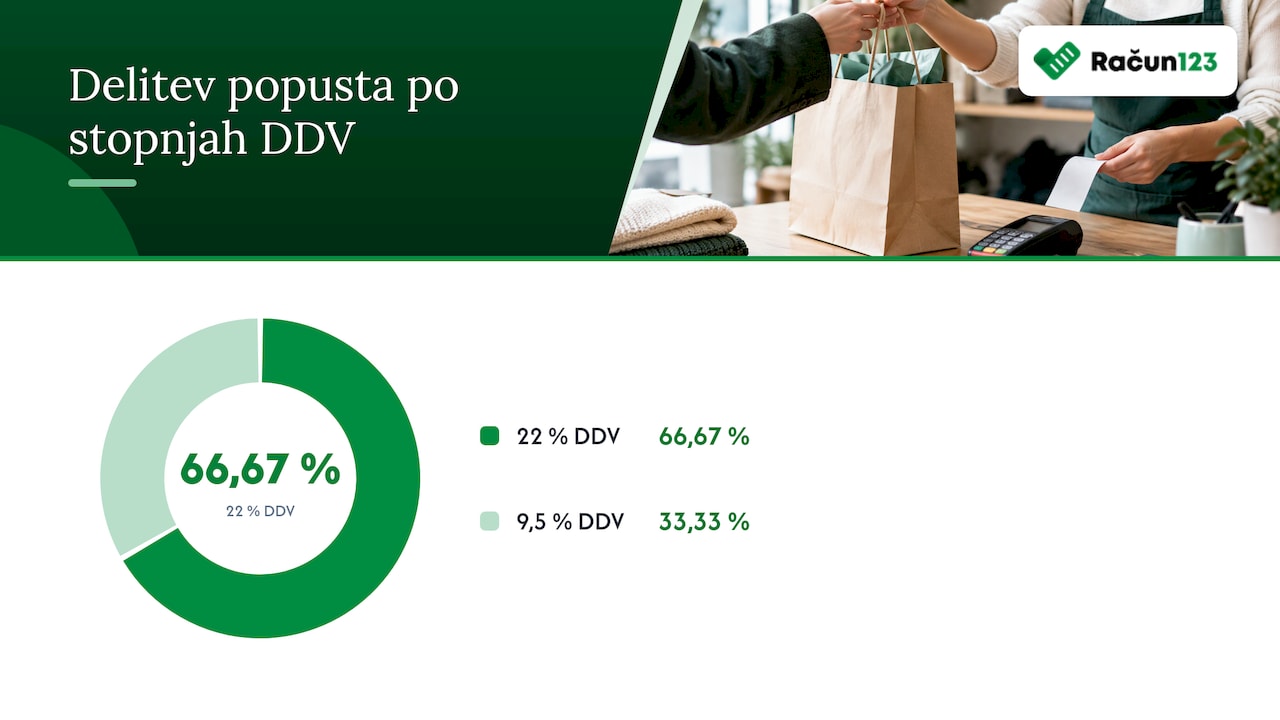
Pri računu z dvema davčnima stopnjama popusta ne smete samovoljno pripisati samo eni postavki. Če je 5-odstotni popust odobren na vse postavke, ga uporabite pri obeh osnovah:
| Postavka | Osnova prej | Popust 5 % | Osnova potem | DDV |
|---|---|---|---|---|
| Stopnja 22 % | 200,00 € | 10,00 € | 190,00 € | 41,80 € |
| Stopnja 9,5 % | 100,00 € | 5,00 € | 95,00 € | 9,03 € |
| Skupaj | 300,00 € | 15,00 € | 285,00 € | 50,83 € |
Končni znesek je 335,83 €. Če je popust v fiksnem znesku, ga razporedite med postavke, na katere se dejansko nanaša, praviloma sorazmerno njihovim vrednostim. Pri izračunu na cente preverite tudi morebitne razlike zaradi zaokroževanja.
Popust pri cenah z DDV: trgovina, salon in POS
V maloprodaji so cene običajno navedene z DDV. Če storitev stane 12,20 € z 22-odstotnim DDV, 20-odstotni popust pomeni:
- Redna cena z DDV: 12,20 €
- Popust: 2,44 €
- Kupec plača: 9,76 €
- Osnova: 8,00 €
- DDV: 1,76 €
V davčni blagajni popust vnesite pred zaključkom računa. Če je plačilo predmet davčnega potrjevanja, mora FURS prejeti pravilne končne podatke. Več o uporabi mobilne davčne blagajne Račun123.
Skonto in naknadni popusti: kdaj potrebujete dobropis?
Skonto je popust za pravočasno oziroma predčasno plačilo. Če na računu ponudite 2 % popusta ob plačilu v osmih dneh, je treba ob dejanski izpolnitvi pogoja pravilno evidentirati znižanje plačila in, kadar je ustrezno, tudi davčne osnove.
Primer: prvotni račun znaša 1.000 € + 220 € DDV = 1.220 €. Dvoodstotni skonto pomeni 20 € manj osnove in 4,40 € manj DDV, zato kupec plača 1.195,60 €. Popravek ustrezno dokumentirajte, običajno z dobropisom.
Pri superrabatih, reklamacijah in drugih naknadnih znižanjih je treba upoštevati pogoje za popravek DDV iz 39. člena ZDDV-1, vključno z ustreznim obveščanjem kupca. Obdobje davčnega popravka ni vedno preprosto enako datumu izdaje dobropisa; pri zahtevnejših primerih ga preverite z računovodjo. Podrobnosti o dokumentu so v vodiču povratni račun in dobropis.
Ali je treba gotovinski račun zaokrožiti na pet centov?
Ne. V Sloveniji trenutno ni splošnega obveznega zaokroževanja gotovinskih plačil na pet centov. Če je končni znesek 7,48 €, je to veljaven znesek za plačilo. Če se s kupcem dogovorite za znižanje cene, ga pravilno evidentirajte kot popust, ne kot nepojasnjeno razliko med računom in prejetim denarjem.
Kako v Račun123 izdate račun s popustom?
- V aplikaciji odprite nov račun in izberite kupca.
- Dodajte artikel ali storitev ter količino in ceno.
- Pri postavki določite popust in preverite davčno stopnjo.
(Popust lahko določite tudi na celoten račun pred seštevkom zneskov.) - Preglejte znesek po popustu, DDV in skupni znesek.
- Račun izdajte in ga po potrebi davčno potrdite.
Popust pri posamezni postavki je opisan tudi v uradnih navodilih Račun123 za izdajo računa. Stalne popuste lahko dodelite tudi sami Postavki ali pa Stranki (npr. če imate dogovor s stranko za 10% popust, lahko stranko uredite tako, da ji omogočite in vnesete stalni popust, v tem primeru 10%. Enako velja, če prodajate artikel/storitev, kjer vedno obračunate npr. 20% popust, se to lahko nastavi na ravni Postavke znotraj Račun123 aplikacije)
V aplikaciji lahko izdajate tudi predračune, ponudbe in dobropise ter uporabljate mobilno POS blagajno. Za naknadno spremembo že izdanega računa uporabite ustrezen popravljalni dokument.
Najpogostejše napake pri popustih
- DDV od prvotne cene: popust ni odštet od davčne osnove.
- Napačna razdelitev popusta: pri več stopnjah DDV se znižanje pripiše napačni postavki.
- Popust po izdaji: dokument se ročno spremeni brez ustreznega popravka.
- Nejasna osnova: ni razvidno, ali je znesek popusta z DDV ali brez njega.
- Neurejen skonto: kupec plača manj, izdan račun pa ostane brez ustrezne dokumentacije o znižanju.
Če iščete splošno razlago davčnih stopenj, preberite DDV za začetnike. Za vračila in popravke pa uporabite namenski vodič o vračilu blaga in dobropisu.
Pogosta vprašanja
Ali se DDV izračuna pred popustom ali po njem?
Pri popustu, odobrenem ob dobavi, se DDV izračuna od davčne osnove po popustu. Če je cena brez DDV 400 € in popust 10 %, je osnova 360 €, DDV po 22-odstotni stopnji pa 79,20 €.
Ali mora biti popust posebej naveden na računu?
Če je popust že vključen v ceno na enoto, ga ni treba prikazati kot ločeno vrstico. Če ni, mora biti znižanje jasno razvidno iz računa.
Kako obračunam popust pri dveh stopnjah DDV?
Popust razdelite med postavke oziroma davčne osnove, na katere se nanaša. Pri splošnem odstotnem popustu uporabite isti odstotek za vsako vključeno osnovo in DDV izračunajte posebej.
Kaj storim, če popust odobrim po izdaji računa?
Naknadno znižanje cene praviloma dokumentirate z dobropisom oziroma ustreznim popravkom s sklicem na prvotni račun. Pri popravku obračunanega DDV upoštevajte pogoje iz 39. člena ZDDV-1.
Ali lahko v Račun123 nastavim popust na postavki?
Da. Med pripravo računa lahko pri postavki določite popust. Aplikacija omogoča tudi izdajo dobropisov za naknadne popravke.
Ali se gotovinska plačila v Sloveniji zaokrožujejo na pet centov?
Ne. V Sloveniji trenutno ni splošne obveznosti zaokroževanja gotovinskih plačil na pet centov. Znesek na računu mora biti pravilen, morebitni dogovorjeni popust pa ustrezno evidentiran.