Račun za tujino: DDV, VIES, OSS in reverse charge

Če iščete odgovor, kako izdati račun podjetju ali potrošniku v drugi državi, je najpomembnejše pravilno razvrstiti posel. Za poglobljeno razlago posameznih davčnih pravil sta na voljo ločena vodiča o DDV pri storitvah v tujini in mednarodni dostavi blaga. Tukaj se osredotočamo na praktično odločitev pri izdaji računa in avtomatizacijo v Račun123.
Kazalo
- Račun za tujino: najprej določite vrsto posla
- B2B v EU: VIES, reverse charge in pravilna klavzula
- B2C v EU: sistem VEM/OSS in DDV države kupca
- Primeri: kako se DDV obravnava pri različnih kupcih
- Kako Račun123 predlaga VIES, OSS, davke in klavzule
- Najpogostejše napake pri računu za tujino
- Poročanje: DDV-O, RP-O in OSS niso isto
- Ali je račun za tujino treba davčno potrditi?
- Pogosta vprašanja
- Uradni viri
Račun za tujino: najprej določite vrsto posla
Ni vsak račun za tujino račun brez DDV. Pravilna obravnava je odvisna od tega, ali prodajate blago ali storitve, ali je kupec podjetje ali potrošnik, kje je kraj obdavčitve in kakšen je vaš DDV status.
01 Kupec: podjetje (B2B) ali potrošnik (B2C)
02 Predmet: blago ali storitev
03 Država: EU ali država izven EU
04 DDV režim: DDV, reverse charge ali OSS
B2B v EU: VIES, reverse charge in pravilna klavzula
Pri večini storitev med davčnima zavezancema iz različnih držav EU velja splošno pravilo kraja obdavčitve pri prejemniku (25. člen ZDDV-1). Kadar so izpolnjeni pogoji za obrnjeno davčno obveznost, slovenski izdajatelj ne obračuna slovenskega DDV, prejemnik pa obračuna DDV po pravilih svoje države. Dobava blaga v EU ima drugačne pogoje, med drugim dokazila o prevozu in ustrezno identifikacijo kupca.
Uradna preverba VIES (Evropska komisija). Pri običajnih B2B storitvah je pogosta navedba »Obrnjena davčna obveznost / Reverse charge«, vendar je treba pravno podlago prilagoditi konkretni storitvi.
B2C v EU: sistem VEM/OSS in DDV države kupca
Pri čezmejni prodaji blaga na daljavo potrošnikom v EU ter pri določenih elektronskih, telekomunikacijskih in radiodifuzijskih storitvah velja skupni prag 10.000 € za upravičene dobave. Prag se presoja glede na relevantno skupno čezmejno prodajo, ne posebej za vsako državo. Nad pragom se praviloma uporablja DDV države potrošnika; sistem OSS omogoča prijavo in poročanje prek ene države članice. OSS ni samodejna registracija in ne nadomesti pravilne davčne presoje.
Primeri: kako se DDV obravnava pri različnih kupcih
Spodnja tabela prikazuje tipične scenarije, ne pa univerzalne davčne odločitve za vsako dobavo. Pri posebnih storitvah, nepremičninah, dogodkih in specifičnih oprostitvah veljajo dodatna pravila.
| Primer | Vrsta | Tipična obravnava |
|---|---|---|
| Storitev slovenskega podjetja nemškemu DDV zavezancu | B2B storitev | Praviloma reverse charge, brez slovenskega DDV |
| Pošiljanje blaga nemškemu potrošniku | B2C prodaja na daljavo | Ob izpolnjenih pogojih OSS DDV države kupca |
| Spletna elektronska storitev francoskemu potrošniku | B2C elektronska storitev | Preveriti prag in pravila kraja potrošnje; lahko OSS |
| Dobava blaga italijanskemu podjetju | B2B dobava blaga | Preveriti DDV ID, prevoz, oprostitev in RP-O |
| Izvoz blaga kupcu v Švici | Izvoz iz EU | Možna oprostitev ob izpolnjenih pogojih in dokazilu o izstopu |
Kako Račun123 predlaga VIES, OSS, davke in klavzule
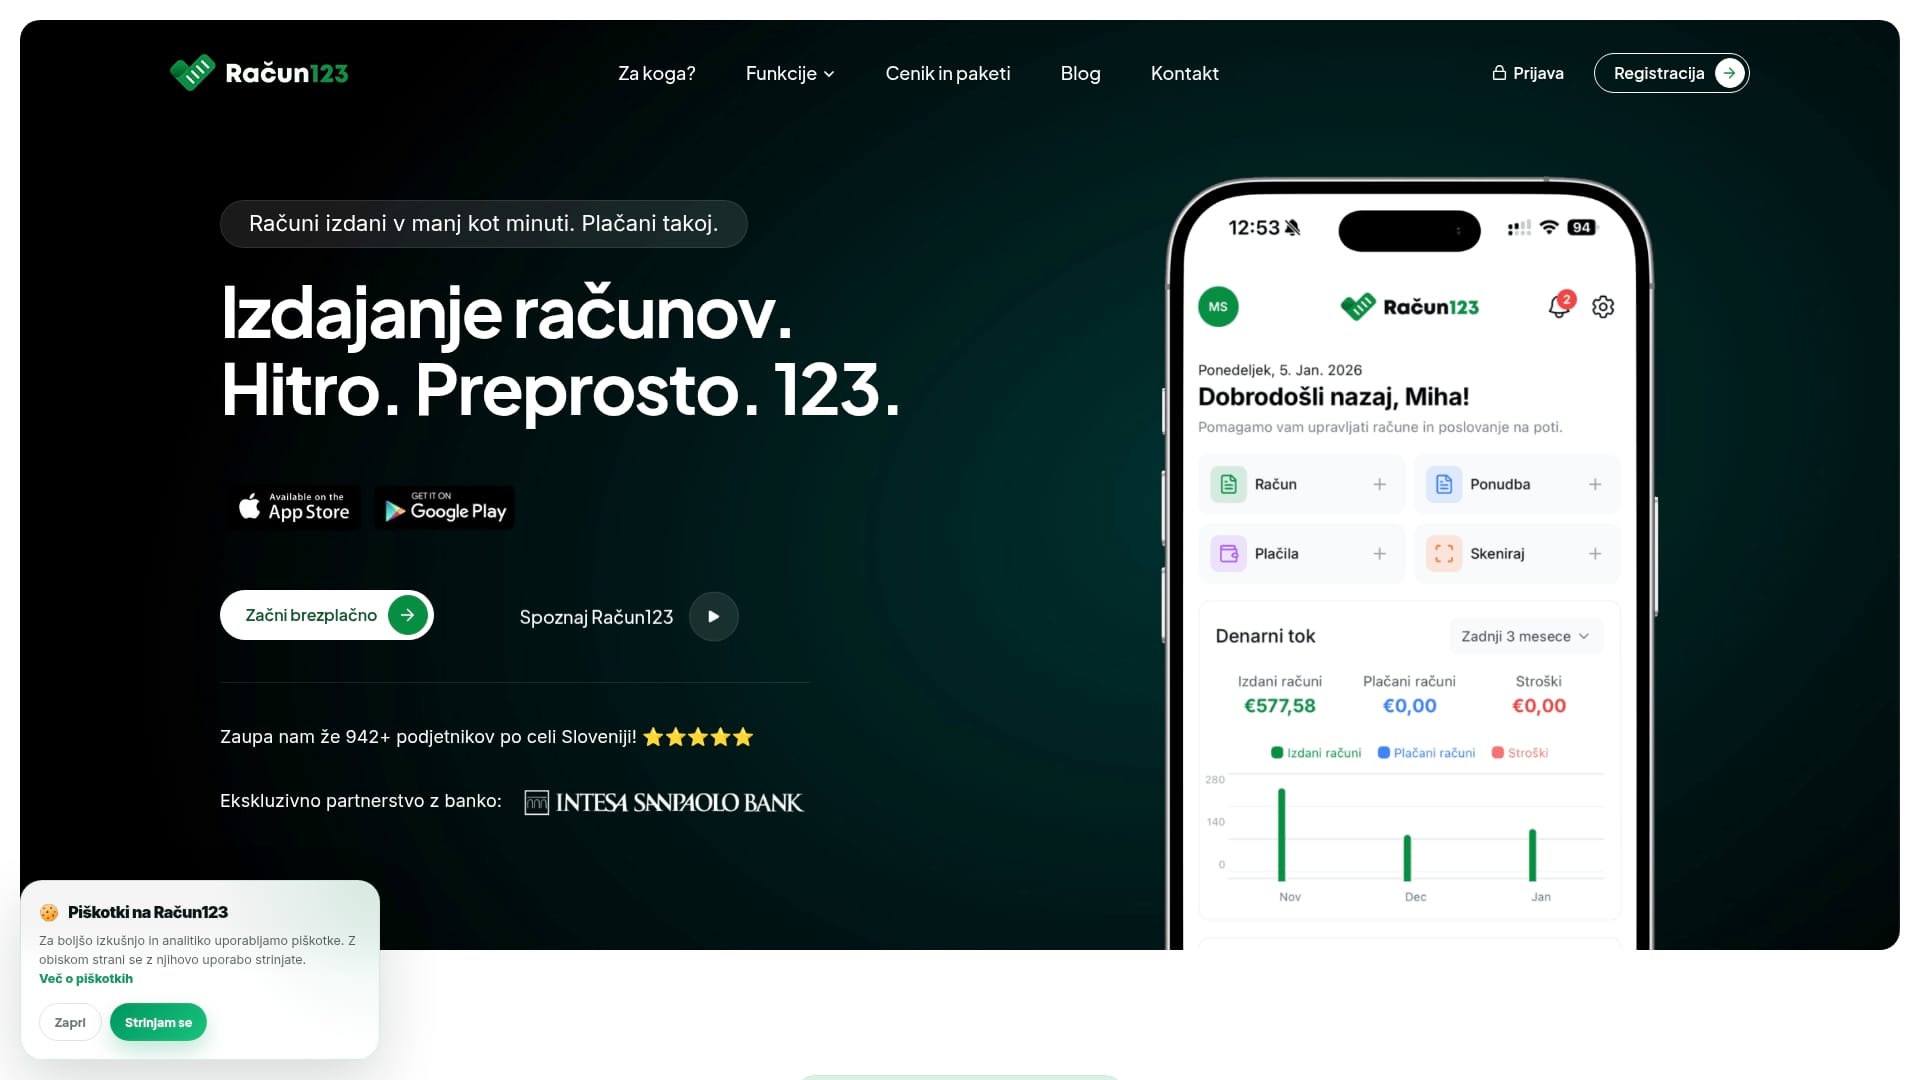
Račun123 ima implementirano podporo za sistem VEM/OSS. Ko je OSS omogočen, sistem pri relevantni prodaji potrošnikom v drugih državah EU predlaga DDV države kupca. Pri poslovanju B2B omogoča preverjanje DDV identifikacije prek VIES in predlaganje ustrezne davčne obravnave oziroma klavzul. Predlogi so pomoč pri izdaji, ne nadomestilo za pravilno določitev vrste transakcije in davčnega statusa.
B2B: VIES
Preverjanje DDV številke kupca v EU.
Klavzule in davki
Predlog ustreznih členov, davčnih obravnav in stopenj.
B2C: VEM/OSS
Predlog DDV države kupca, ko je OSS pravilno omogočen.
Najpogostejše napake pri računu za tujino
Najpogostejša napaka je sklepanje zgolj iz države kupca. Nemška stranka je lahko potrošnik ali podjetje, blago in storitev pa imata lahko različni pravili. Prav tako neuspešna VIES preverba sama po sebi ne pomeni, da je treba vedno zaračunati slovenski DDV.
- Vsi tuji kupci niso avtomatično B2B.
- Neveljavna VIES številka ne pomeni samodejno slovenskega DDV.
- Prag OSS ni enak pragu za splošno identifikacijo za DDV.
- Za blago in storitve veljajo različna pravila.
- Programski predlog je treba preveriti glede na dejansko dobavo.
Poročanje: DDV-O, RP-O in OSS niso isto
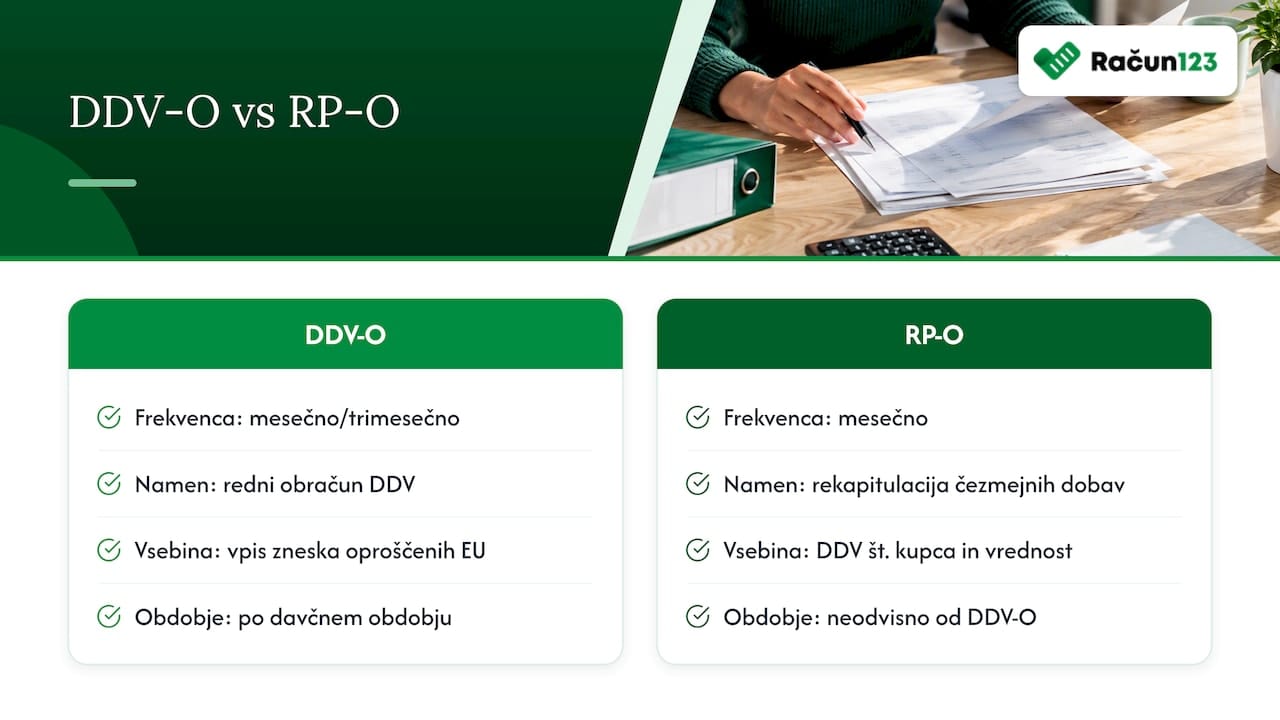
Za ustrezne dobave blaga in storitev v EU lahko nastane obveznost poročanja v DDV-O in RP-O. OSS je ločen poseben režim za določene B2C dobave, v katerem se praviloma oddaja četrtletni obračun za unijsko ureditev. Vrsta poročanja je odvisna od transakcije in registracije.
Ali je račun za tujino treba davčno potrditi?
Samo dejstvo, da je kupec iz tujine, ne določa obveznosti davčnega potrjevanja. Presoditi je treba, ali gre za račun, za katerega veljajo pravila davčnega potrjevanja, in način plačila. DDV obravnava in davčno potrjevanje sta ločeni vprašanji.
Iz prakse: največjo vrednost pri čezmejnih računih vidimo v tem, da podjetnik ne išče vedno znova pravega člena, klavzule ali DDV stopnje. Sistem lahko na podlagi podatkov predlaga ustrezno obravnavo, podjetnik pa potrdi, da podatki res ustrezajo poslu.
— Gašper Parte, ustanovitelj in idejni vodja aplikacije Račun123
Pogosta vprašanja
Ali Račun123 podpira OSS?
Da. Po registraciji v sistem VEM/OSS na eDavkih lahko nastavitev vključite v Račun123. Pri relevantni B2C prodaji v EU aplikacija predlaga DDV države kupca.
Ali Račun123 preverja VIES?
Račun123 podpira preverjanje DDV identifikacijskih številk kupcev iz EU in predlaganje ustreznih davčnih obravnav. Končno pravilnost podatkov in vrste posla je treba preveriti.
Ali je za vsak račun podjetju iz EU pravilno uporabiti reverse charge?
Ne. Obravnava je odvisna od vrste dobave, kraja obdavčitve in statusa kupca. Posebej ločite B2B storitve in dobavo blaga.
Ali je prag 10.000 € OSS enak pragu za DDV zavezanca?
Ne. Gre za posebno pravilo za določene čezmejne B2C dobave in storitve, ne za splošni prag za identifikacijo za DDV.
Kaj če kupec nima veljavne številke VIES?
Preverite podatke in status kupca ter pravila za konkretno transakcijo. Ne predpostavite samodejno, da morate vedno obračunati slovenski DDV.
Ali se OSS uporablja za prodajo podjetjem?
OSS v tem kontekstu praviloma pokriva določene dobave potrošnikom (B2C). Za B2B veljajo druga pravila, med drugim VIES in po potrebi obrnjena davčna obveznost.
Uradni viri
- Evropska komisija – VIES
- Evropska komisija – VAT One Stop Shop
- FURS – DDV in posebne ureditve
- ZDDV-1 – veljavno besedilo