Oddaja DDV obračuna v eDavkih: roki, koraki in pogoste napake

Obrazec DDV-O je obračun davka na dodano vrednost, ki ga zavezanci elektronsko oddajo prek eDavkov za posamezno davčno obdobje. Pred oddajo preverite izdane in prejete račune, obračunani in odbitni DDV ter predloženi evidenci DDV. V tem vodiču najdete roke, postopek oddaje, preverjanje statusa in praktične napake. Pokažemo tudi, kako vam pri pripravi pomaga DDV analitika v Račun123 in kaj pripravljamo za povezavo z eDavki.
Račun123 že omogoča informativni pregled DDV po obdobjih, gibanje obračunanega in odbitnega DDV ter pregled po davčnih stopnjah. Direktno povezavo z eDavki in oddajo obrazcev pa pripravljamo.
Na kratko
- Kdo: vsak zavezanec, identificiran za namene DDV, odda DDV-O za vsako obdobje, tudi z ničelnimi zneski.
- Kdaj: do zadnjega delovnega dne v mesecu po koncu obdobja; če morate predložiti RP-O oziroma izpolnjujete pogoje za skrajšani rok, do 20. dne.
- Kako: DDV-O se oddaja elektronsko prek eDavkov; način prijave in podpisovanja je odvisen od aktualnih možnosti eDavkov in pooblastil.
- Pred obračunom: predložite predpisani evidenci DDV. Če sta pravočasno oddani in so izpolnjeni pogoji, FURS lahko pripravi predizpolnjen DDV-O.
- Po oddaji: eDavki vas obvestijo o uspešnosti oddaje. Dokument shranite in preverite, ali je DDV plačan pravočasno.
Kazalo
- Kdo mora oddati obračun DDV
- Roki za oddajo DDV-O in plačilo DDV
- Kaj pripravite pred oddajo obračuna
- Evidenci DDV in predizpolnjen obračun
- Oddaja DDV-O v eDavkih korak za korakom
- Kaj vsebuje obrazec DDV-O: praktični primer
- Kako preverite, ali je bil obračun sprejet
- Popravek, zavrnitev ali izpad eDavkov
- Pogoste napake pri oddaji DDV obračuna
- Kako na obračun DDV gledamo v Račun123
- Urejeni računi kot osnova za obračun DDV
- Pogosta vprašanja o oddaji DDV obračuna
- Viri
Kdo mora oddati obračun DDV
Obveznost ni vezana na to, ali ste v mesecu kaj zaslužili. Vsak davčni zavezanec, identificiran za namene DDV, mora predložiti obračun za vsako davčno obdobje, ne glede na to, ali mora za to obdobje plačati DDV. Če v obdobju niste imeli transakcij, ki bi jih bilo treba izkazati, je obračun lahko ničeln; pred oddajo preverite tudi prejete storitve iz tujine in druge posebne obveznosti.
Za namene DDV se identificirate v dveh tipičnih primerih:
- ko presežete zakonski prag prometa v tekočem koledarskem letu (obvezna identifikacija),
- ko opravljate določene čezmejne transakcije znotraj EU, na primer prejemate storitve tujih podjetij ali prodajate podjetjem v drugih državah članicah.
Ti položaji so opisana na portalu SPOT. Če niste prepričani, ali ste “pravi” ali atipični zavezanec, je razlika podrobno razložena v članku o tem, kdo je atipični DDV zavezanec, skupaj z aktualnimi pragovi za identifikacijo.
Primeri iz prakse
- Normirani s.p., ki je presegel prag: z identifikacijo postane zavezanec za DDV in v prvih 12 mesecih praviloma oddaja DDV-O mesečno, tudi če normirani način ugotavljanja davčne osnove ostane.
- Popoldanski s.p. z ničelnim mesecem: obračun odda, vsa polja so prazna ali nič.
- Grafični oblikovalec, ki kupuje oglase pri tujih platformah: kot atipični zavezanec obračuna DDV od prejetih storitev iz tujine in ga prikaže v obračunu za obdobje, v katerem je storitev prejel.
Roki za oddajo DDV-O in plačilo DDV
Davčno obdobje je koledarski mesec ali koledarsko trimesečje. Prvih 12 mesecev po pridobitvi identifikacijske številke za DDV ste obvezno mesečni zavezanec, šele nato lahko ob izpolnjevanju pogojev preidete na trimesečno obdobje.
Roka sta dva, odvisno od tega, ali poslujete s tujino znotraj EU. Oba sta navedena v koledarju oddajanja obrazcev na eDavkih:
| Položaj zavezanca | Rok za oddajo DDV-O | Na kaj pazite |
|---|---|---|
| Brez transakcij znotraj EU | zadnji delovni dan v mesecu po koncu obdobja | Ob praznikih in vikendih je to lahko tudi 28. ali 29. dan v mesecu. |
| Zavezanci z obveznostjo RP-O (v ustreznih primerih) | 20. dan v mesecu po koncu obdobja | Če je 20. dan nedelovni dan, se rok premakne na naslednji delovni dan. |
| Mesečni zavezanec | rok velja vsak mesec | Velja tudi prvih 12 mesecev po identifikaciji. |
| Trimesečni zavezanec | rok velja v mesecu po koncu trimesečja | Torej v aprilu, juliju, oktobru in januarju. |
Rok za plačilo ni nujno enak roku za oddajo
DDV morate plačati najpozneje do roka za oddajo obračuna. Pri zavezancih z rokom 20. dne pa se plačilo praviloma lahko izvede do zadnjega delovnega dne v mesecu. To vam da nekaj dni več likvidnosti, a le če ločite oba datuma v svojem koledarju. Natančen rok za vaše obdobje vedno preverite v koledarju FURS, saj se zaradi praznikov iz leta v leto premika.
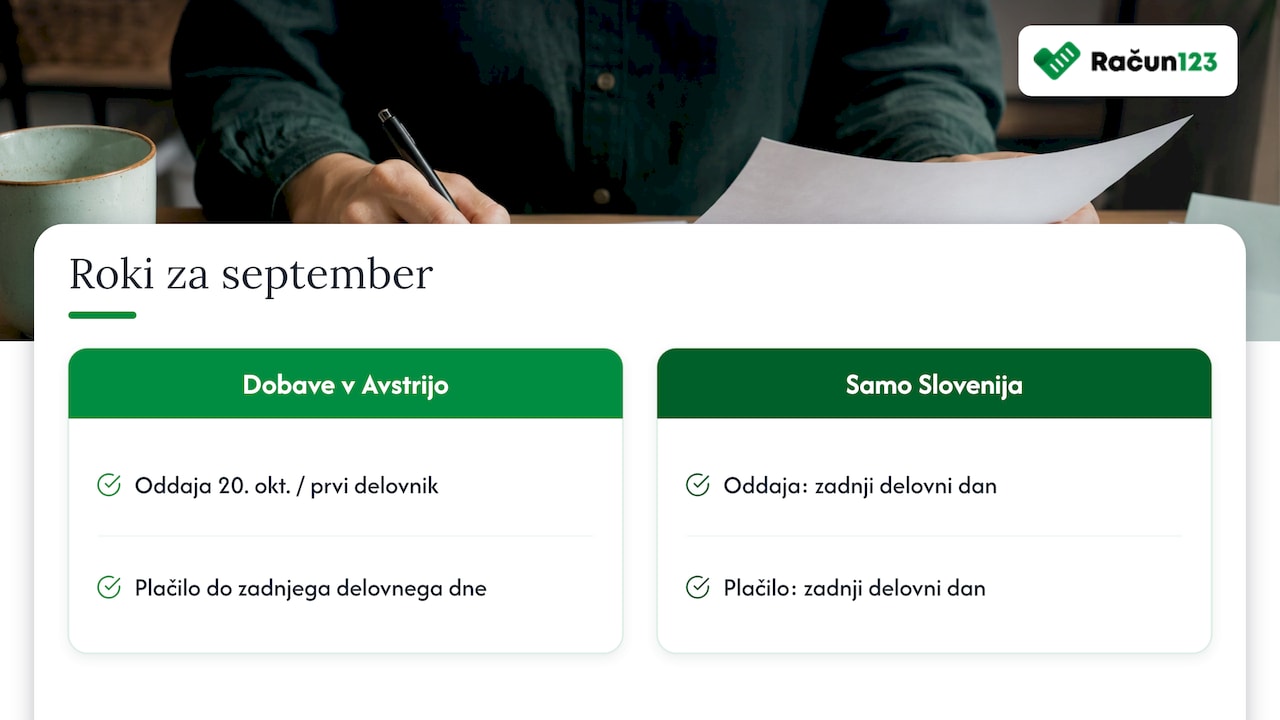
Primer: mesečni zavezanec z dobavami v Avstrijo za obdobje september odda DDV-O do 20. oktobra (oziroma prvega delovnega dne po njem), plača pa lahko do zadnjega delovnega dne v oktobru. Zavezanec, ki posluje le v Sloveniji, ima za oddajo in plačilo isti rok: zadnji delovni dan v oktobru.
Kaj pripravite pred oddajo obračuna
Dober obračun je predvsem rezultat urejenih podatkov med mesecem. Pred oddajo imejte pri roki:
- Digitalno potrdilo. Oddaja DDV-O je mogoča le elektronsko prek eDavkov, za kar potrebujete ustrezno digitalno potrdilo. Preverite, ali ni poteklo, in ali je nameščeno v brskalniku, ki ga uporabljate.
- Knjigo izdanih računov (KIR). V njej so vsi izdani računi, avansi in dobropisi z davčno osnovo in DDV po stopnjah. Kako jo vodite in kaj mora vsebovati, je opisano v vodniku Knjiga izdanih računov in DDV evidence.
- Knjigo prejetih računov (KPR). Prejeti računi, pri katerih uveljavljate odbitek vstopnega DDV, uvozne carinske deklaracije in računi tujih dobaviteljev.
- Seznam čezmejnih transakcij. Dobave in storitve podjetjem v EU (kjer kupec obračuna DDV po načelu obrnjene davčne obveznosti) ter storitve, prejete iz tujine. Za dobave v EU oddajate tudi rekapitulacijsko poročilo (RP-O). Več o tem v članku računi za tujino, VIES in obrnjena davčna obveznost.
- Pregled plačil. Ni pogoj za oddajo, a pomaga pri ujemanju: če je na bančnem računu priliv brez izdanega računa, je skoraj gotovo kje napaka.
Kdaj obračunate DDV: datum, ki šteje
Najpogostejši vir razhajanj ni napačen izračun, temveč napačno obdobje. DDV praviloma obračunate v obdobju, ko je bila storitev opravljena ali blago dobavljeno, pri prejetih avansih pa ob prejemu predplačila, kadar zakon določa nastanek obveznosti. Račun, izdan 2. oktobra za storitev, opravljeno 28. septembra, zato sodi v septembrski obračun. Če ste v dvomu, kako ravnati pri zahtevnejših primerih (avansi, gradbene storitve, dobave v tujino), se posvetujte s svojim računovodjo.
Evidenci DDV in predizpolnjen obračun
Od 1. julija 2025 obračun DDV ne stoji več sam. Zavezanci oddajajo dve evidenci:
- evidenco obračunanega DDV (podatki iz izdanih računov),
- evidenco odbitka DDV (podatki iz prejetih računov, pri katerih uveljavljate odbitek).
Evidenci oddate prek eDavkov, praviloma kot datoteko, ki jo pripravi vaš računovodski ali poslovni program, ali z ročnim vnosom. Bistvena ugodnost: če evidenci oddate vsaj tri delovne dni pred rokom za oddajo DDV-O, FURS samodejno pripravi predizpolnjen obračun DDV. Predizpolnjeni obračun morate preveriti; FURS ga pod predpisanimi pogoji šteje za predloženega, zato ni vedno potreben še ločen klik za oddajo. Status in podatke vseeno preverite v eDavkih.
Zakaj se splača oddati evidence zgodaj
- Imate čas, da napake v evidencah popravite, preden je treba oddati obračun.
- Predizpolnjen obračun zmanjša tveganje za tipkarske napake pri prepisovanju zneskov.
- Če evidence oddate prepozno za predizpolnitev, morate za pravočasno predložitev DDV-O poskrbeti sami.
Praktični urnik za mesečnega zavezanca z rokom zadnjega delovnega dne: do 10. v mesecu zaprete knjige za prejšnji mesec, do 15. oddate evidenci in odpravite morebitne napake, okoli 20. pregledate predizpolnjen obračun, oddate ga nekaj dni pred rokom in istočasno pripravite plačilo.
Preizkus samo v testnem okolju
Če želite oddajo evidenc najprej preizkusiti, uporabite testno okolje Beta eDavki in ne pravih eDavkov. Oddaja v produkcijskem okolju sproži pripravo predizpolnjenega obračuna, kar lahko v nekaterih primerih, na primer pri zahtevanem vračilu DDV, oteži kasnejše popravke.
Oddaja DDV-O v eDavkih korak za korakom
Spodnji postopek velja za samostojnega podjetnika ali zakonitega zastopnika, ki obračun oddaja sam. Če ga oddaja računovodski servis, ta ravna enako, le da v eDavkih nastopa kot pooblaščenec.
- Prijavite se v eDavke z digitalnim potrdilom. Če oddajate za več zavezancev, na začetku izberete zavezanca, za katerega boste oddali dokument.
- Preverite, ali so evidence oddane. Med dokumenti poiščite oddani evidenci za obdobje in preverite njun status. Status brez napak pomeni, da sta evidenci sprejeti in je lahko pripravljen predizpolnjen obračun.
- Odprite obrazec DDV-O. Najdete ga med obrazci za DDV, med “Vsemi obrazci eDavkov” ali z iskalnikom obrazcev (vtipkajte DDV-O). Če je FURS pripravil predizpolnjen obračun, ga odprete med dokumenti v pripravi.
- Izberite davčno obdobje. Pri mesečnem zavezancu mesec, pri trimesečnem trimesečje. Napačno obdobje je ena najpogostejših napak.
- Preverite ali vnesite podatke. Vrednosti dobav, obračunani DDV po stopnjah, nabave in odbitni DDV. Primerjajte jih s KIR in KPR.
- Preverite končni znesek. Obrazec sam izračuna obveznost za plačilo ali presežek DDV. Če je presežek, izberete, ali zahtevate vračilo ali ga prenesete v naslednje obdobje.
- Preverite dokument. Funkcija za preverjanje opozori na manjkajoča polja in logične napake. Opozorila preberite, ne le kliknite mimo.
- Oddajte in podpišite. Dokument oddate z digitalnim potrdilom. eDavki vas nato obvestijo o uspešnosti oddaje dokumenta.
- Shranite potrdilo in obračun v PDF obliki za svojo arhivo.
- Plačajte DDV na pravi podračun z ustreznim sklicem, do roka za plačilo.
Kaj vsebuje obrazec DDV-O: praktični primer
Obrazec je razdeljen na logične sklope, ki sledijo poti od prometa do končne obveznosti:
- Dobave blaga in storitev: obdavčljive dobave v Sloveniji, oproščene dobave, dobave in storitve v druge države EU ter dobave, pri katerih DDV obračuna prejemnik.
- Obračunani DDV: DDV po posameznih stopnjah, DDV od pridobitev blaga iz EU in DDV, ki ga obračunate kot prejemnik (na primer od storitev tujih podjetij).
- Nabave blaga in storitev: vrednosti nabav, pridobitev iz EU in uvoza.
- Odbitek DDV: vstopni DDV, ki ga smete odbiti.
- Obveznost ali presežek: razlika med obračunanim in odbitnim DDV.
Izračun na primeru
Predpostavimo, da ste mesečni zavezanec, monter klimatskih naprav, in v oktobru poslujete le v Sloveniji:
| Postavka | Davčna osnova | DDV |
|---|---|---|
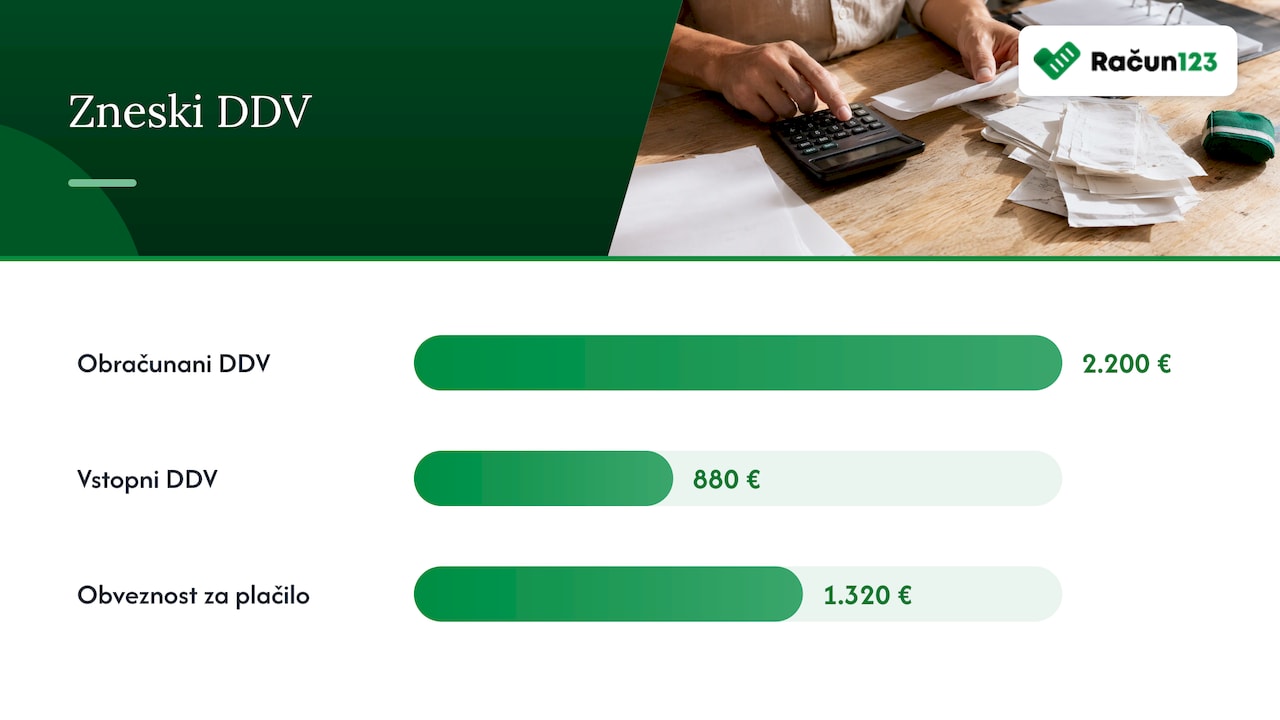
| Izdani računi strankam (stopnja 22 %) | 10.000,00 € | 2.200,00 € |
| Prejeti računi za material in orodje (stopnja 22 %) | 4.000,00 € | 880,00 € |
| Obveznost za plačilo | 1.320,00 € |
V obračunu prikažete 10.000,00 € obdavčljivih dobav in 2.200,00 € obračunanega DDV, med nabavami 4.000,00 € in v odbitku 880,00 €. Obrazec izračuna obveznost 1.320,00 €, ki jo plačate do roka.
Če bi v istem mesecu imeli še dodatne nabave s pravico do odbitka in bi bil odbitni DDV večji od obračunanega, bi namesto obveznosti nastal presežek. Takrat se odločite med vračilom in prenosom v naslednje obdobje. Pri vračilu FURS praviloma bolj natančno preveri podatke, zato naj bodo evidence urejene in računi dosegljivi.
Če opravljate gradbene storitve za drugega zavezanca, se položaj spremeni: DDV od teh storitev praviloma obračuna prejemnik, zato se ti zneski v vašem obračunu pokažejo drugače. Podrobnejši izračun za samostojne podjetnike najdete v vodniku obračun DDV za s.p., za storitve tujim strankam pa v razlagi DDV pri storitvah v tujini.
Kako preverite, ali je bil obračun sprejet
FURS omogoča tudi pregled oddaje (semafor), kjer lahko preverite skladnost oddanih evidenc z DDV-O in morebitna opozorila. To je posebej koristno po popravkih.
Takoj po oddaji vas aplikacija obvesti, ali je bila oddaja uspešna. Kasneje status preverite v seznamu oddanih dokumentov v eDavkih, kjer je za vsak dokument naveden status in datum oddaje.
Preverite tri stvari:
- status dokumenta (oddan in sprejet, ne le shranjen v pripravi),
- obdobje, za katero je obračun oddan,
- datum oddaje, ki dokazuje pravočasnost.
Dokument, ki ostane med dokumenti v pripravi, ni oddan. To se zgodi pogosteje, kot bi pričakovali: obrazec izpolnite, nato pa ga ne podpišete in oddate.
Oddaja in plačilo sta ločeni obveznosti. Sprejet obračun še ne pomeni, da je DDV poravnan, zato po plačilu na bančnem izpisku preverite znesek, podračun in sklic. Če obračun oddaja računovodski servis, se dogovorite, kdo vas obvesti o znesku in roku plačila, da plačilo ne obvisi med vami in servisom.
Popravek, zavrnitev ali izpad eDavkov
Napaka v evidencah
Evidenci DDV lahko za isto obdobje oddate večkrat. Nova oddaja praviloma nadomesti prejšnjo, zato posebna oznaka popravka ni potrebna. Po vsaki ponovni oddaji preverite, ali je status brez napak in ali se je predizpolnjen obračun ustrezno posodobil.
Napaka v že oddanem obračunu
Če napako odkrijete pred rokom, v eDavkih oddate nov obračun za isto obdobje kot popravek. Če je rok že potekel, popravek praviloma oddate kot samoprijavo po zakonu o davčnem postopku, kar lahko pomeni obračun obresti. Pri popravkih, ki spremenijo znesek obveznosti ali vračila, se pred oddajo posvetujte z računovodjo ali davčnim svetovalcem, saj je postopek odvisen od vrste napake in tega, ali je FURS že začel nadzor.
Obračun, ki se ne odda
Če eDavki dokumenta ne sprejmejo, preberite sporočilo o napaki. Najpogostejši vzroki so manjkajoča obvezna polja, neusklajenost z oddanimi evidencami, napačno obdobje in poteklo digitalno potrdilo. Napako odpravite in dokument ponovno preverite ter oddajte.
Izpad sistema na zadnji dan
eDavki so ob rokih zelo obremenjeni. Ob nedelovanju sistema FURS na eDavkih in svoji spletni strani objavi obvestilo z navodili, kako ravnati. Najboljša zaščita je preprosta: obračun oddajte nekaj delovnih dni pred rokom in ne na zadnji dan popoldne.
Pogoste napake pri oddaji DDV obračuna
- Neoddan ničelni obračun. Tudi mesec brez prometa zahteva DDV-O.
- Napačen rok. Zavezanec z dobavami v EU upošteva zadnji delovni dan namesto 20. dne.
- Račun v napačnem obdobju. Pomemben je datum opravljene storitve ali dobave, ne le datum izdaje.
- Pozabljene storitve iz tujine. Oglaševanje, programska oprema in platforme iz tujine zahtevajo obračun DDV na vaši strani.
- Neusklajenost z RP-O. Zneski dobav v EU v DDV-O in v rekapitulacijskem poročilu se morajo ujemati.
- Dvojni odbitek. Isti prejeti račun vpisan dvakrat, na primer ker je prispel po e-pošti in v papirni obliki.
- Odbitek brez pravice. Vstopni DDV od stroškov, ki niso povezani z obdavčljivo dejavnostjo.
- Neusklajenost evidenc in obračuna. Ročno spremenjen predizpolnjen obračun, ki se ne ujema več z oddanimi evidencami.
- Plačilo na napačen sklic. Denar je na FURS, a ni poknjižen na pravo obveznost.
Večino teh napak odpravite že med mesecem: če so izdani in prejeti računi v enem sistemu in povezani s plačili, je ujemanje ob koncu meseca hitro.
Kako na obračun DDV gledamo v Račun123
V Račun123 je DDV analitika že na voljo. V razdelku Analitika → Pregled DDV lahko izberete obdobje ter pregledate obračunani DDV, odbitni DDV, informativno razliko, mesečno gibanje in razčlenitev po stopnjah. Na nadzorni plošči je na voljo tudi krajši povzetek DDV.
Pomembno: prikaz temelji na podatkih evidentiranih dokumentov in izbranih filtrih (med drugim datum in status dokumenta). Zato se lahko zneski na nadzorni plošči razlikujejo od zneskov v podrobni analitiki. Pred uradnim obračunom preverite popolnost dokumentacije, pravico do odbitka, obdobja in posebne DDV režime. Informativna analitika ni uradni DDV-O.
Kaj pripravljamo: povezava z eDavki in oddaja obrazcev
Naslednji razvojni korak je direktna povezava Račun123 z eDavki ter čim bolj avtomatizirana priprava in oddaja ustreznih DDV obrazcev oziroma evidenc. Funkcionalnost je v pripravi in trenutno še ni na voljo za neposredno oddajo. Do takrat DDV-O in predpisani evidenci oddajte po uradnih poteh FURS.
Urejeni računi kot osnova za obračun DDV
Če želite, da je zaključek meseca vsakič enako miren, začnite pri dokumentih. V Račun123 izdajate običajne in davčno potrjene račune, evidentirate prejete račune z AI/OCR ter uporabljate informativni pregled obračunanega DDV, odbitnega DDV in razlike po izbranem obdobju. Na voljo so tudi prikazi gibanja DDV in razčlenitve po stopnjah. Podatke pred oddajo preverite z računovodjo.
Za pregled funkcionalnosti, integracij in aktualnih paketov obiščite cenik Račun123. Za pripravo podatkov za računovodstvo so na voljo tudi ustrezni izvozi, odvisno od izbranega paketa.
Pogosta vprašanja o oddaji DDV obračuna
Ali lahko DDV-O že oddam neposredno iz Račun123?
Ne še. Račun123 že omogoča informativno DDV analitiko in pregled evidentiranih računov. Direktno povezavo z eDavki in oddajo obrazcev pripravljamo.
Ali moram oddati DDV-O, če v mesecu nisem imel prometa?
Da. Vsak zavezanec, identificiran za namene DDV, odda obračun za vsako davčno obdobje, ne glede na to, ali mora plačati DDV. V tem primeru oddate obračun z ničelnimi vrednostmi.
Do kdaj moram oddati obračun DDV?
Redni rok je zadnji delovni dan v mesecu, ki sledi koncu davčnega obdobja. Če opravljate transakcije znotraj EU, je rok 20. dan v mesecu, ob nedelovnem dnevu pa prvi naslednji delovni dan. Za trimesečne zavezance velja rok v mesecu po koncu trimesečja.
Ali lahko obračun DDV odda moj računovodja?
Da. Računovodski servis obračun odda v vašem imenu kot pooblaščenec v eDavkih. Pooblastilo uredite v eDavkih, odgovornost za pravilne podatke in pravočasno plačilo pa ostane vaša.
Kaj se zgodi, če evidence DDV oddam prepozno?
Če evidenc ne oddate dovolj zgodaj, ne morete računati na predizpolnitev DDV-O in morate za pravočasno oddajo poskrbeti sami. Rok za oddajo evidenc in obračuna pa ostane enak, zato oddaje ne odlašajte.
Kje v eDavkih najdem obrazec DDV-O?
Obrazec najdete med obrazci za DDV ali v seznamu vseh obrazcev eDavkov, kjer ga poiščete z iskalnikom po oznaki DDV-O. Predizpolnjen obračun, če ga je FURS pripravil, je med vašimi dokumenti v pripravi.
Viri
- Davek na dodano vrednost (DDV), SPOT
- Obveznosti do Finančne uprave, SPOT
- Koledar oddajanja obrazcev, eDavki
- Obrazec DDV-O za obračun davka na dodano vrednost, eDavki
- Pravočasna priprava na predložitev evidence obračunanega DDV in evidence odbitka DDV, GOV.SI