Strošek dostave na računu: DDV, prikaz in primeri za 2026

Strošek dostave na računu lahko prikažete kot ločeno postavko ali ga vključite v ceno blaga. Za DDV je pomembno nekaj drugega: ko prevoz organizirate vi, je dostava del dobave blaga, spada v davčno osnovo in se obdavči po isti stopnji DDV kot blago, ki ga pošiljate. Izjema je pravo prezaračunavanje, pri katerem strošek prevoznika le prenesete na kupca kot prehodno postavko. Pri dostavi se največ napak zgodi pri izbiri stopnje DDV in pri mešanih košaricah. Zato se splača, da račun z dostavo pripravi program, ki stopnjo, seštevke in davčno potrditev uredi samodejno, namesto da vse to vsakič računate ročno.
RAČUN123
Dostava, računi in spletna prodaja na enem mestu
Račun123 povezuje izdajanje računov, davčno potrjevanje in integracije s spletnimi trgovinami – brez nepotrebnega prepisovanja naročil.
Na kratko
- Dostava spada v davčno osnovo. Stroški prevoza, pakiranja in zavarovanja, ki jih zaračunate kupcu, se po 36. členu ZDDV-1 vštevajo v osnovo za DDV.
- Stopnja DDV sledi blagu. Če prevoz organizirate vi, je dostava pomožna storitev in se obdavči po stopnji dobavljenega blaga, ne glede na to, ali je na računu ločena vrstica.
- Mešana košarica pomeni sorazmerni delež. Če pošiljate blago po 22 % in 5 %, strošek dostave razdelite v razmerju vrednosti blaga.
- Spletna prodaja potrošnikom: kupec mora pred nakupom jasno videti, ali cena vključuje stroške dostave.
- Brez DDV samo izjemoma: zneske, plačane v imenu in za račun kupca, lahko izločite iz osnove le, če jih vodite kot prehodne postavke in imate dokazila.
Kazalo
- Ali mora biti dostava na računu ločena postavka?
- Kako se dostava všteva v davčno osnovo
- Katera stopnja DDV velja za strošek dostave
- Brezplačna dostava, prag za brezplačno dostavo in popusti
- Ko strošek prevoznika kupcu samo povrnete
- Dostava na računu, če niste zavezanec za DDV
- Dostava, prevoz in prihod na teren pri storitvah
- Plačilo ob prevzemu in davčno potrjevanje
- Dostava v tujino
- Kako pravilno izdate račun z dostavo: koraki
- Pogoste napake pri dostavi na računu
- Dostava na računu brez ročnega prepisovanja
- Naš pogled: dostava je del prodaje, ne dodatek
- Pogosta vprašanja
- Viri
Ali mora biti dostava na računu ločena postavka?
Zakon ne zahteva, da je dostava vedno svoja vrstica. Na računu morajo biti obvezni podatki, ki jih navaja SPOT: datum izdaje, zaporedna številka, podatki o izdajatelju in kupcu, količina in vrsta blaga oziroma obseg in vrsta storitev, datum dobave, davčna osnova po posamezni stopnji, cena na enoto brez DDV ter stopnja in znesek DDV. Dostava je del tega, kar kupcu zaračunate, zato mora biti iz računa razvidno, koliko ste zanjo zaračunali in po kateri stopnji.
V praksi imate dve možnosti:
- Ločena postavka (na primer »Dostava: paket, Slovenija«). To je najbolj pregledno za kupca, za računovodjo in za morebitno vračilo blaga, saj takoj vidite, kolikšen del zneska se nanaša na prevoz.
- Dostava, vključena v ceno izdelka (na primer »brezplačna dostava«, ki je v resnici všteta v ceno). Na računu je tedaj samo cena izdelka, davčna obravnava pa je enaka: vse skupaj je plačilo za blago.
Priporočamo ločeno postavko, kadar dostavo zaračunavate posebej. Kupec razume, kaj plačuje, vi pa imate čiste podatke za analizo stroškov pošiljanja.
Kaj velja za spletne trgovine, ki prodajajo potrošnikom
Pri prodaji končnim kupcem velja še potrošniška zakonodaja. 14. člen ZVPot-1 določa, da mora podjetje potrošniku vidno označiti ceno z vključenim DDV v evrih, pri ponudbi prek spleta pa mora biti jasno navedeno, ali cena vključuje tudi stroške dostave. To ni pravilo o računu, ampak o ponudbi v trgovini, vendar mora biti račun s tem usklajen: če ste v košarici prikazali dostavo 3,90 € z DDV, mora biti na računu enak znesek.
Kako se dostava všteva v davčno osnovo
Davčna osnova je znesek, od katerega obračunate DDV. Po 36. členu ZDDV-1 davčna osnova vključuje vse, kar predstavlja plačilo, ki ga prejmete od kupca. V osnovo se, če še niso všteti, vštevajo tudi postranski stroški, kot so provizije, stroški pakiranja, prevoza in zavarovanja, ki jih zaračunate kupcu.
Za vas to pomeni:
- če kupcu zaračunate poštnino, je to del osnove in od nje obračunate DDV;
- enako velja za embalažo, zavarovanje pošiljke ali pribitek za hitro dostavo;
- če dostava ni zaračunana posebej, ker je že v ceni izdelka, je v osnovi že zajeta in je ne prištevate še enkrat.
Na računu lahko vrednosti brez DDV, ki so obdavčene po isti stopnji, seštejete in DDV obračunate od seštevka. Tako SPOT pojasnjuje pravila izdajanja računov, pri čemer mora biti znesek DDV izkazan v evrih in centih. Dostavo in blago po isti stopnji torej združite v eno davčno osnovo v rekapitulaciji.
Katera stopnja DDV velja za strošek dostave
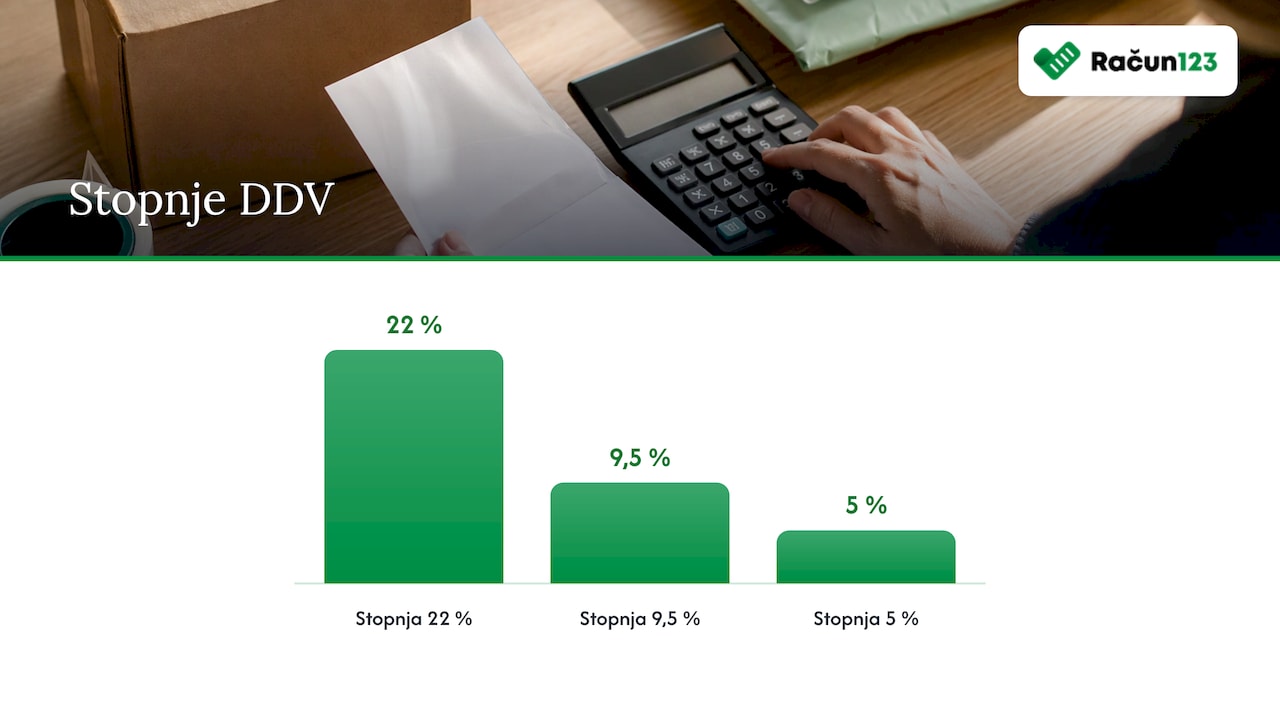
V Sloveniji se DDV obračunava po stopnjah 22 %, 9,5 % oziroma 5 %. Dostava nima svoje stopnje. Finančna uprava je v pojasnilu FURS o stopnji DDV pri dobavi blaga prek spleta (maj 2022) pojasnila, da so stroški dostave pri spletni prodaji potrošnikom pomožna storitev h glavni transakciji, torej k dobavi blaga. Zato se obravnavajo enako kot blago, ne glede na to, ali so na računu prikazani ločeno in ali je kupec lahko izbiral med dostavo in osebnim prevzemom.
Iz pojasnila izhajajo tri pravila:
| Položaj | Kako obravnavate dostavo | Stopnja DDV za dostavo |
|---|---|---|
| Prevoz organizirate vi, blago je do predaje v vaši domeni | Pomožna storitev k dobavi blaga | Enaka kot za blago |
| Na isti pošiljki je blago po različnih stopnjah | Pomožna storitev, razdeljena po deležih | Sorazmerno z vrednostjo blaga po posamezni stopnji |
| Z blagom med prevozom že razpolaga kupec, ki nosi tveganje odpreme | Samostojna storitev prevoza | Po pravilih za storitev prevoza |
Večina malih trgovin, obrtnikov in spletnih prodajalcev spada v prvo ali drugo vrstico. Tretji položaj je redkejši: kupec je blago že prevzel ali o njem že odloča, vi pa mu prevoz opravite kot dodatno, ločeno storitev.
Primer 1: ena stopnja DDV
Kozmetični salon prodaja izdelke za nego las tudi prek spletne trgovine. Kupec naroči izdelke za 40,00 € brez DDV, dostava je 4,10 € brez DDV. Izdelki so obdavčeni po 22 %.
| Postavka | Osnova | Stopnja | DDV |
|---|---|---|---|
| Izdelki za nego las | 40,00 € | 22 % | 8,80 € |
| Dostava | 4,10 € | 22 % | 0,90 € |
| Skupaj | 44,10 € | 9,70 € |
Ker sta obe postavki po isti stopnji, v rekapitulaciji obračunate DDV od seštevka 44,10 €, kar je 9,70 €. Kupec plača 53,80 €.
Primer 2: mešana košarica (5 % in 22 %)
Knjigarna proda knjigo, za katero velja 5-odstotna stopnja DDV, za 30,00 € brez DDV in platneno torbo za 20,00 € brez DDV (22 %). Dostava stane 5,00 € brez DDV. V tem poenostavljenem primeru se dostava kot pomožna storitev razdeli sorazmerno po vrednosti blaga: 60 % knjigi in 40 % torbi.
| Postavka | Osnova | Stopnja | DDV |
|---|---|---|---|
| Knjiga in dostava (30 € + 3 €) | 33,00 € | 5 % | 1,65 € |
| Torba in dostava (20 € + 2 €) | 22,00 € | 22 % | 4,84 € |
| Skupaj | 55,00 € | 6,49 € |
Za plačilo: 61,49 €. Pri drugačni pogodbeni ureditvi ali samostojni prevozni storitvi preverite ustrezno davčno obravnavo.
Brezplačna dostava, prag za brezplačno dostavo in popusti
Številne trgovine ponujajo brezplačno dostavo nad določenim zneskom naročila, na primer nad 50,00 €. Na računu imate tedaj dve pregledni možnosti:
- dostave sploh ne navedete, ker je kupcu niste zaračunali;
- navedete postavko »Dostava« z zneskom 0,00 €, da kupec vidi, da je bila pošiljka brezplačna.
Obe rešitvi sta pravilni, ker je davčna osnova enaka: vključuje samo tisto, kar kupec dejansko plača. Strošek, ki ga plačate dostavni službi, je v tem primeru vaš poslovni strošek, ne del računa za kupca.
Drugače je, ko kupcu dostavo zaračunate le delno, na primer 2,00 € namesto običajnih 4,10 €. Na račun napišete znesek, ki ga kupec res plača, in ga obdavčite po stopnji blaga. Enako velja za popust na celotno naročilo: če popust zmanjša tudi dostavo, se zmanjša davčna osnova za dostavo, pri mešani košarici pa se spremenijo tudi deleži po posameznih stopnjah. Zato popust raje izkažite pri posamezni postavki in ne kot pavšalni odbitek na koncu računa, saj tako ostane jasno, na katero stopnjo DDV se nanaša.
Ko strošek prevoznika kupcu samo povrnete
Včasih podjetje kupcu ne prodaja dostave, ampak mu le povrne izdatek, ki ga je plačalo zanj. Temu v praksi rečemo prezaračunavanje ali prefakturiranje. Strokovnjakinji Veronika Bratož in Erika Stražar v prispevku o prezaračunavanju (april 2024) pojasnjujeta, da davčna zakonodaja teh pojmov ne pozna. Pravo prezaračunavanje pomeni, da delujete v tujem imenu in za tuj račun, zato niste ne prejemnik ne dobavitelj storitve prevoza.
Po 36. členu ZDDV-1 se v davčno osnovo ne vštevajo zneski, ki jih prejmete kot povračilo izdatkov, plačanih v imenu in za račun kupca, če izpolnite vse pogoje:
- izdatke v knjigovodstvu vodite kot prehodne postavke;
- imate dokazila o dejanskem znesku izdatka (na primer račun prevoznika, ki se glasi na kupca);
- ne odbijete DDV, ki je morebiti zaračunan za te izdatke.
Kaj to pomeni v praksi? Če naročilo pri dostavni službi oddate v svojem imenu, plačate po svojem ceniku in kupcu zaračunate poštnino, gre za vašo dobavo z dostavo, ne za prehodno postavko. S pribitkom ali brez njega je dostava tedaj del osnove. Prehodna postavka pride v poštev predvsem pri dogovorjenih primerih, ko na primer monter za stranko plača pristojbino ali prevoz, ki se glasi nanjo, in ji to povrne v točnem znesku.
Ker je meja med obema položajema pomembna tudi za knjiženje, se o konkretni pogodbi s prevoznikom posvetujte s svojim računovodjo, preden začnete dostavo izkazovati kot prehodno postavko.
Dostava na računu, če niste zavezanec za DDV
Podjetniki, ki uporabljajo oprostitev obračunavanja DDV za male davčne zavezance po 94. členu ZDDV-1, pri takšnih domačih dobavah DDV praviloma ne obračunajo. Normiranost ali status popoldanskega s.p. sama po sebi ne pomenita, da podjetnik ni zavezanec za DDV. Na račun dodajo navedbo, da DDV ni obračunan, s sklicem na 94. člen ZDDV-1.
Strošek dostave v tem primeru preprosto dodate kot postavko ali ga vključite v ceno:
| Postavka | Znesek |
|---|---|
| Ročno izdelana keramična skodelica, 3 kosi | 45,00 € |
| Poštnina | 4,00 € |
| Za plačilo | 49,00 € |
Za podjetnike, tudi normirance, je pomembno še to: zaračunana poštnina je del prihodkov, ki jih izkazujete, čeprav ste jo plačali naprej dostavni službi. Zato jo vodite enako skrbno kot prodajo blaga.
Dostava, prevoz in prihod na teren pri storitvah
Serviserji, monterji, gradbinci in drugi terenski izvajalci pogosto ne pošiljajo paketov, zaračunajo pa prevoz materiala, prihod na lokacijo ali dostavo opreme. Tudi tu velja pravilo iz 36. člena ZDDV-1: prevoz, ki ga zaračunate naročniku poleg glavne storitve ali blaga, spada v davčno osnovo.
Nekaj nasvetov za račun:
- Poimenujte postavko konkretno, na primer »Prevoz materiala na gradbišče« ali »Prihod na lokacijo, Celje«. Kupec in računovodja takoj vesta, kaj je zaračunano.
- Količino navedite v enoti, ki jo kupec razume (kilometri, vožnje, pavšal).
- Uporabite isto stopnjo DDV kot za glavno storitev, kadar je prevoz del enotne storitve. Če niste prepričani, ali je del enotne storitve, se posvetujte z računovodjo.
- Pri gradbenih storitvah preverite obrnjeno davčno obveznost. Pri storitvah iz 76.a člena ZDDV-1 DDV obračuna naročnik, zato premislite, kako na takem računu izkažete tudi prevoz, ki je del storitve. Postopek opisujemo v vodiču obrnjena davčna obveznost po 76.a členu.
Plačilo ob prevzemu in davčno potrjevanje
Pri dostavi se pogosto zgodi, da kupec plača ob prevzemu ali na terenu. SPOT opozarja, da se računi, plačani z gotovino, ob izdaji davčno potrdijo. Po Zakonu o davčnem potrjevanju računov mora tak račun vsebovati čas izdaje (uro in minute), oznako osebe, ki ga izda, enkratno identifikacijsko oznako (EOR) in zaščitno oznako izdajatelja (ZOI).
To velja za celoten račun, torej tudi za vrstico z dostavo. Če dostavo dodate pozneje, uredite ustrezen dodatni ali popravni dokument in njegovo davčno potrjevanje, kadar je zahtevano. Postopek pri vračilih opisujemo v članku vračilo blaga in dobropis.
Dostava v tujino
Pri pošiljkah v druge države EU ali zunaj nje se poleg stopnje spremeni tudi to, ali sploh obračunate slovenski DDV. FURS pojasnjuje, da pravila za izdajo računa določi država, v kateri se šteje, da je dobava opravljena. Za dostavo velja isto načelo kot doma: kadar odpremo organizirate vi in nosite tveganje, je dostava praviloma pomožna storitev k dobavi blaga in jo za namene DDV praviloma obravnavate skupaj z blagom. Obveznosti OSS, VIES in drugih poročil preverite glede na vrsto transakcije.
Podrobnosti o VIES, OSS in obrnjeni davčni obveznosti najdete v vodiču račun za tujino, o čezmejnem pošiljanju pa v članku mednarodna dostava in fakturiranje.
Kako pravilno izdate račun z dostavo: koraki
- Ugotovite, kdo organizira prevoz. Če pošiljko oddate vi in je blago do predaje v vaši domeni, je dostava del dobave blaga.
- Določite stopnjo DDV za blago. Ta določa stopnjo za dostavo. Pri mešani košarici izračunajte deleže.
- Dodajte dostavo kot postavko z jasnim opisom in ceno brez DDV (če ste zavezanec) ali s končnim zneskom (če niste).
- Preverite rekapitulacijo. Osnove po isti stopnji seštejte, DDV izkažite v evrih in centih.
- Davčno potrdite račun, če gre za gotovinsko poslovanje, in ga šele nato izročite.
- Uskladite znesek s ponudbo v trgovini. Kar je kupec videl v košarici, mora biti na računu.
- Zabeležite plačilo in račun pripravite za DDV evidence ali za izvoz računovodji.
Koraki 2, 4, 5 in 7 so tisti, pri katerih se pri ročnem delu najpogosteje zatakne. Program za račune jih opravi samodejno: stopnjo in rekapitulacijo izračuna sam, račun potrdi pri FURS, plačilo pa poveže z računom.
Pogoste napake pri dostavi na računu
- Dostava brez DDV na računu zavezanca, ker »je samo poštnina«. Dostava spada v davčno osnovo.
- Dostava po 22 %, blago po znižani stopnji. Pri pomožni storitvi stopnja sledi blagu.
- Napačen delež pri mešani košarici, na primer razdelitev po številu izdelkov namesto po vrednosti.
- Prehodna postavka brez dokazil. Brez računa prevoznika in vodenja med prehodnimi postavkami povračilo spada v osnovo.
- Dostava, dodana po davčni potrditvi. Potrjenega računa ne spreminjate, izdate popravek.
- Razlika med košarico in računom, na primer drugačna poštnina zaradi ročnega prepisa iz spletne trgovine.
Dostava na računu brez ročnega prepisovanja
Če prodajate prek spleta, je najzanesljivejša pot, da računi nastanejo samodejno iz naročil. Račun123 omogoča integracije s Stripe, Shopify in WooCommerce ter avtomatsko izdajanje računov za spletne trgovine, kar lahko zmanjša ročno prepisovanje dostave in drugih podatkov iz naročil. Pri mešanih košaricah preverite pravilne davčne nastavitve integracije. Za prodajo v poslovalnici ali na terenu imate mobilno POS blagajno z davčnim potrjevanjem pri FURS, s pridobivanjem oznak ZOI in EOR ter s podporo za kartična in brezstična plačila.
Račun123 ima brezplačni in plačljive pakete. Funkcionalnosti integracij se lahko razlikujejo glede na paket, zato preverite aktualni cenik in možnosti povezovanja spletnih trgovin.
Zakaj povezati spletno trgovino z izdajo računov?
Pri spletni prodaji morajo biti podatki na računu usklajeni z naročilom: izdelki, dostava, popusti in davčne stopnje. Ročno prepisovanje povečuje možnost napak, zlasti pri mešanih košaricah in vračilih. Račun123 omogoča povezovanje spletnih naročil z izdajo računov in davčnim potrjevanjem, kjer je to potrebno. Pravilna davčna konfiguracija ostaja pomembna tudi pri avtomatizaciji.
Pogosta vprašanja
Ali moram od poštnine obračunati DDV, če sem zavezanec?
Da. Stroški prevoza, ki jih zaračunate kupcu, se po 36. členu ZDDV-1 vštevajo v davčno osnovo. Izjema je le pravo prezaračunavanje, ko izdatek plačate v imenu in za račun kupca in ga vodite kot prehodno postavko z dokazili.
Kakšna stopnja DDV velja za dostavo knjig?
Če gre za knjige, za katere velja 5-odstotna stopnja, in je dostava pomožna storitev, praviloma sledi njihovi davčni obravnavi. Pri mešani košarici je treba skupni strošek ustrezno razdeliti med dobave.
Ali lahko dostavo na računu prikažem kot brezplačno?
Lahko, če je kupcu res ne zaračunate posebej. Strošek je tedaj vključen v ceno blaga in se obdavči skupaj z njim. Pri spletni prodaji potrošnikom mora biti v ponudbi jasno, ali cena vključuje dostavo.
Kako zaračunam dostavo kot mali davčni zavezanec po 94. členu?
Če za dobavo velja oprostitev po 94. členu ZDDV-1, dostavo izkažete brez obračunanega DDV in navedete ustrezno podlago. Normiranost sama po sebi ne določa DDV statusa.
Kaj storim, če sem dostavo pozabil dodati na že potrjen račun?
Že potrjenega računa ne prepisujte. Glede na okoliščine izdajte ustrezen dodatni račun ali popravni dokument ter uredite davčno potrjevanje, kadar je zahtevano.
Viri
- SPOT: Izdajanje računov
- SPOT: Obveznosti do Finančne uprave
- FURS: Izdajanje računov
- Zakon o davku na dodano vrednost (ZDDV-1), PISRS
- Pravilnik o izvajanju Zakona o davku na dodano vrednost, PISRS
- Zakon o davčnem potrjevanju računov (ZDavPR), PISRS
- 14. člen ZVPot-1: Navajanje in upoštevanje cen
- Pojasnilo FURS: Stopnja DDV pri dobavi blaga prek spleta (2022)
- Računovodski in DDV vidik prezaračunavanja ali prefakturiranja