Fiskalizacija spletne trgovine: kdaj račun potrdite pri FURS

Ali mora spletna trgovina davčno potrjevati račune? Odgovor je odvisen predvsem od načina plačila. Plačilo z gotovino ali običajno kartično plačilo praviloma zahteva fiskalizacijo, neposredno bančno nakazilo na TRR pa ne. Pri PayPalu in nekaterih drugih plačilnih storitvah veljajo posebna pojasnila FURS. Spodaj so praktični primeri za WooCommerce, Shopify in spletne trgovine po meri.
Kdaj je račun spletne trgovine treba davčno potrditi?
Po Zakonu o davčnem potrjevanju računov je bistveno, ali je račun plačan z gotovino v zakonskem pomenu. Sem poleg bankovcev in kovancev sodijo tudi kartice in nekateri drugi načini plačila. Neposredno nakazilo na transakcijski račun je praviloma negotovinsko. Pri spletnih plačilnih posrednikih je treba upoštevati tudi konkretna pojasnila FURS.
| Način plačila | Davčna potrditev | Zakaj? |
|---|---|---|
| UPN oziroma neposredno nakazilo na TRR | Ne | Gre za neposredno nakazilo na račun pri ponudniku plačilnih storitev. |
| Gotovina ob osebnem prevzemu | Da | Klasično gotovinsko plačilo. |
| Kartica na fizičnem POS terminalu | Da | Kartično plačilo se praviloma šteje za gotovinsko po ZDavPR. |
| Kartično spletno plačilo prek Stripe oziroma podobne rešitve | Praviloma da; preverite model | Odvisno od konkretnega plačilnega toka in statusa posrednika. |
| PayPal | Ne | FURS je PayPal izrecno obravnaval kot negotovinsko plačilo. |
| Povzetje – gotovina kurirju | Da | Kupec plača gotovinsko ob dostavi. |
| Povzetje – plačilo z UPN na TRR | Ne | Odločilen je dejanski način plačila, ne oznaka »povzetje«. |
| Apple Pay ali Google Pay | Odvisno od osnovnega plačilnega toka | Gre za način uporabe plačilnega instrumenta; preverite, kdo in kako izvede plačilo. |
Za širšo razlago vseh plačilnih metod preberite kdaj je treba račun davčno potrditi. Ta članek se osredotoča na izvedbo v spletni trgovini.
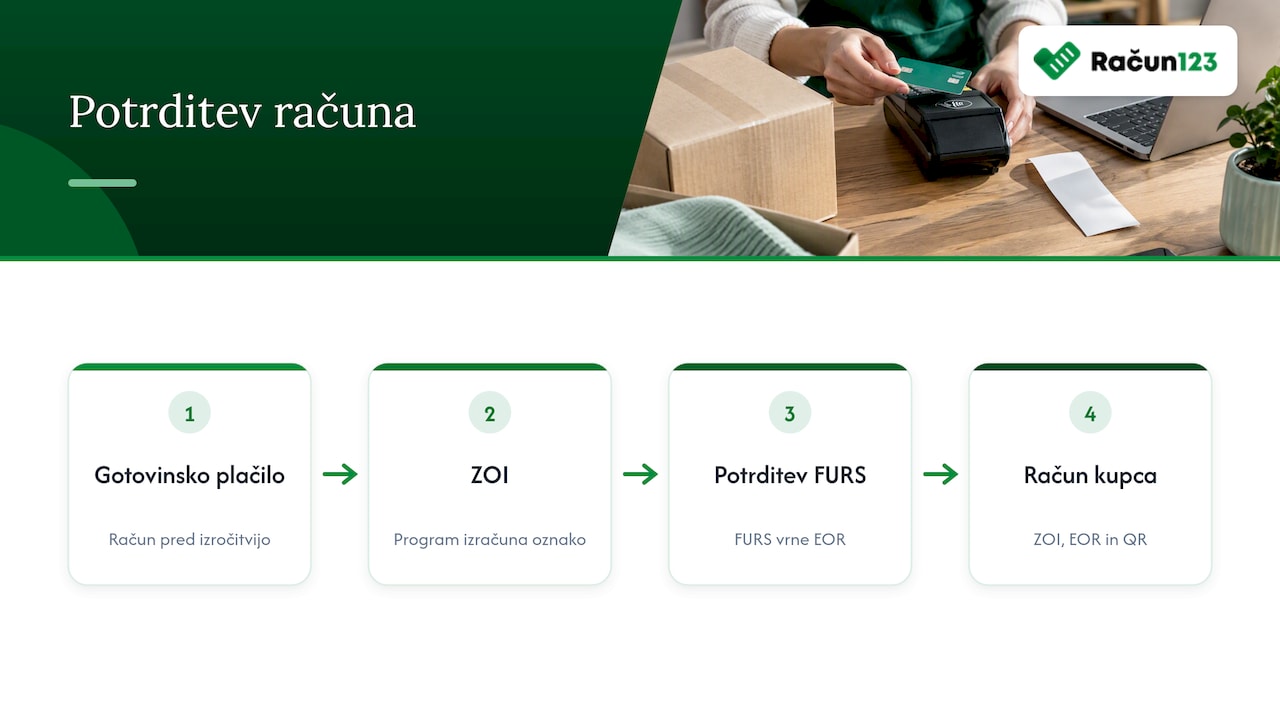
Stripe, PayPal in spletne kartice: ključna razlika
PayPal ni samodejno enak kartičnemu plačilu prek Stripe. FURS je za plačila prek PayPala izrecno pojasnil, da se za namene davčnega potrjevanja štejejo za negotovinska. Zato splošna trditev »vse spletne denarnice je treba fiskalizirati« ni pravilna.
Pri Stripe in drugih ponudnikih spletnega kartičnega sprejema je pomembno, ali gre za plačilo, ki se po ZDavPR šteje za gotovinsko, oziroma za neposredno nakazilo ponudnika plačilnih storitev. Samo podatek, da prejmete zbirno izplačilo, ni dovolj za univerzalno pravilo za vse ponudnike. Preverite pogodbo, pravni status in konkretni način poravnave. Pri nejasnostih vprašajte FURS.
Če trgovina uporablja več metod, jih obravnavajte ločeno. Ne nastavite vseh naročil kot gotovinskih samo zato, ker uporabljate eno spletno blagajno.
Plačilo po povzetju: ne šteje samo oznaka v košarici
Pri povzetju je treba preveriti, kako kupec dejansko plača dostavni službi. Če izroči gotovino, je praviloma potrebna davčna potrditev računa. Če plača prek UPN, ki se nakaže na TRR, je obravnava drugačna. Prednastavljena oznaka »plačilo po povzetju« v WooCommerce ali Shopify sama po sebi ne pove vsega.
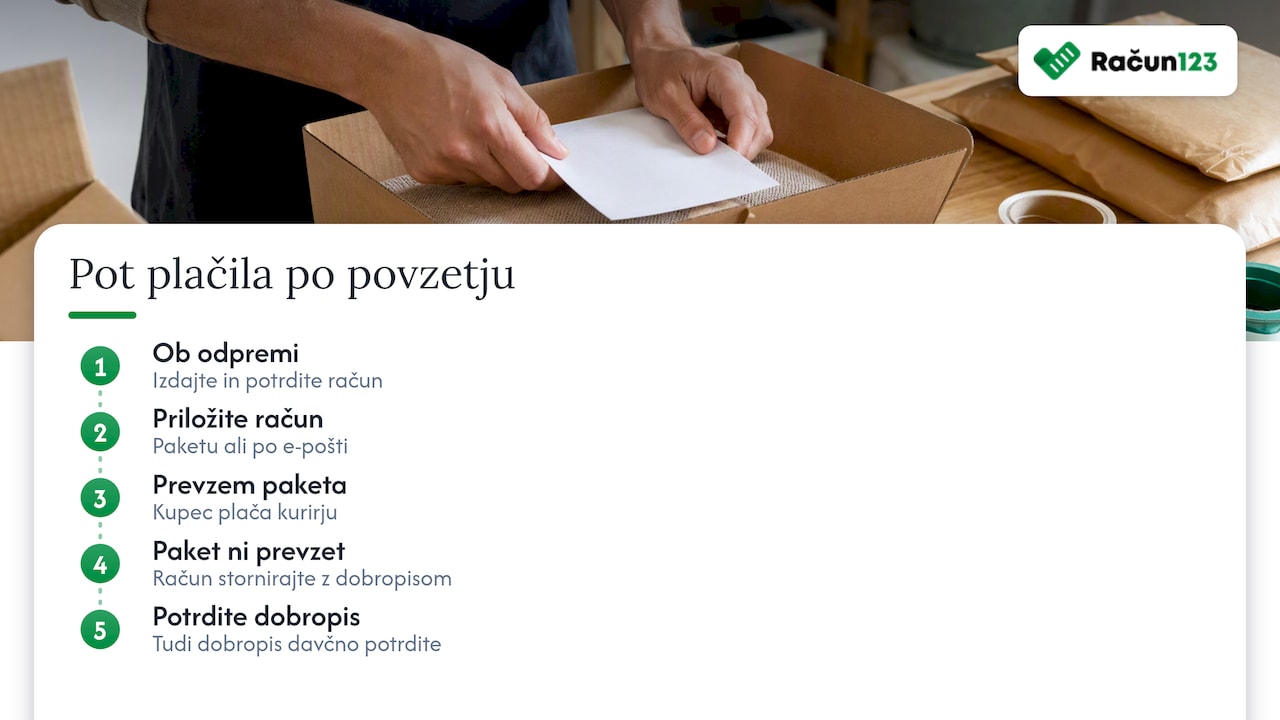
Če paket ni prevzet in je račun že izdan, uredite ustrezen popravek oziroma dobropis z jasno povezavo do prvotnega računa. Podrobnosti so v vodniku o vračilu blaga in dobropisu.
Kaj morate urediti pred prvim davčno potrjenim računom?
- Namensko digitalno potrdilo: pridobite ga prek eDavkov; običajno prijavno potrdilo ni isto.
- Poslovni prostor: ustrezno ga prijavite pri FURS; uredite tudi oznake elektronskih naprav.
- Operaterji: uredite podatke, ki so potrebni za pravilno izdajanje računov.
- Interni akt: določite številčenje računov in oznake prostorov oziroma naprav.
- Integracija: preverite, kateri status naročila sproži račun in ali je potrebna fiskalizacija.
- Test: preglejte dejanski račun in odziv FURS. ZOI brez EOR še ne pomeni uspešno opravljene spletne potrditve.
Podrobna navodila: Aktivacija davčne blagajne Račun123.
Trije primeri iz prakse
1. WooCommerce: kartica in nakazilo na TRR
Kupec A plača s kartico prek običajnega spletnega kartičnega toka; pri ustreznem gotovinskem načinu plačila trgovina izda davčno potrjen račun. Kupec B plača z UPN neposredno na TRR; njegov račun praviloma ne potrebuje fiskalizacije. Obe naročili potrebujeta ustrezno računovodsko dokumentacijo.
2. Shopify: povzetje
Trgovina ob naročilu označi plačilo po povzetju. Pred odločitvijo o fiskalizaciji preveri, ali dostavna služba od kupca prejme gotovino ali izvede plačilo prek UPN. Način plačila mora biti pravilno prenesen v računovodski tok.
3. Spletna storitev: PayPal
Samostojni podjetnik prejme plačilo prek PayPala. Po izrecnem pojasnilu FURS takšno plačilo samo po sebi ne zahteva davčne potrditve računa. Obveznost izdaje računa in pravilna obravnava DDV pa ostaneta ločeni vprašanji.
DDV in OSS pri spletni prodaji: pomembno, vendar ločeno od fiskalizacije
Ali račun potrebuje EOR, ni odvisno od tega, ali ste redni zavezanec za DDV. Pri identifikaciji za DDV v Sloveniji je pomembna razlika med pragovoma 60.000 € in 66.000 € prometa na ozemlju Slovenije v tekočem koledarskem letu: ob preseganju 60.000 €, ne pa 66.000 €, nastopi obveznost obračunavanja praviloma z začetkom naslednjega leta; ob preseganju 66.000 € pa že od transakcije, s katero je prag presežen. Obstajajo tudi drugi razlogi za identifikacijo.
Pri čezmejni prodaji na daljavo potrošnikom v EU lahko nastopi skupni prag 10.000 € za ustrezne čezmejne B2C dobave in določene elektronske storitve, ob upoštevanju pogojev in prejšnjega koledarskega leta. Za poročanje DDV držav potrošnje je lahko primerna ureditev VEM/OSS. To temo podrobneje pokriva vodič Račun za tujino: DDV, VIES in OSS.
Najpogostejše napake pri fiskalizaciji spletne trgovine
- Vsa spletna plačila obravnavate enako, čeprav ima PayPal posebno razlago FURS.
- Menite, da račun ni gotovinski samo zato, ker je kartično plačilo obdelano na spletu.
- Ne preverite, kako je dostavna služba prejela plačilo po povzetju.
- Vtičnik izdela PDF, vendar račun ne dobi EOR, čeprav bi moral biti potrjen.
- Številko naročila zamenjate z zakonsko predpisanim številčenjem računa.
- Po vračilu kupnine ne uredite ustreznega popravka računa.
- Pragove DDV zamenjujete s pravili davčnega potrjevanja.
RAČUN123
Povežite spletno trgovino z izdajo računov
Račun123 povezuje WooCommerce, Shopify, Stripe in API sisteme z izdajo računov, PDF dokumenti ter davčnim potrjevanjem, kadar je potrebno.
Pogosta vprašanja
Ali je treba račun pri plačilu s kartico prek Stripe davčno potrditi?
Pri običajnih kartičnih tokovih je davčno potrjevanje praviloma potrebno. Konkretno obravnavo preverite glede na pogodbeno vlogo ponudnika in način prenosa sredstev; sama oznaka Stripe še ni dovolj za dokončen sklep.
Ali je treba davčno potrditi račun, plačan prek PayPala?
Po izrecnem pojasnilu FURS se plačilo prek PayPala za namene ZDavPR šteje za negotovinsko, zato davčno potrjevanje računa samo zaradi takšnega plačila ni obvezno.
Kaj pa plačilo po povzetju?
Če kupec kurirju izroči gotovino ali plača na način, ki se po ZDavPR šteje za gotovinskega, je davčno potrjevanje praviloma potrebno. Pri plačilu z UPN na račun je obravnava drugačna.
Ali mora spletna trgovina uporabljati fizično blagajno?
Ne. Za davčno potrjevanje spletnih računov lahko uporabite ustrezno programsko rešitev, namensko digitalno potrdilo in pravilno urejene fiskalne nastavitve.
Ali moram potrjevati račune, če nisem identificiran za DDV?
Da, če izpolnjujete pogoje za davčno potrjevanje in prejemate plačila, ki se po ZDavPR štejejo za gotovinska. Status DDV in obveznost fiskalizacije sta ločeni vprašanji.