Katera poročila potrebujete za finančni nadzor poslovanja


TL;DR
Finančni nadzor poslovanja ne pomeni, da mora vsako podjetje pripravljati enak nabor poročil. Obveznosti so odvisne od pravne oblike, velikosti podjetja, DDV-statusa, zaposlenih in dejavnosti. Za večino mikro in malih podjetij so ključni pregled prihodkov in odhodkov, odprtih terjatev, denarnega toka, davčnih obveznosti ter pravilno pripravljeni podatki za računovodstvo. Pomembno: izkaz denarnih tokov ni obvezen za vsako družbo, REK-O se praviloma odda na dan izplačila, elektronski DDV evidenci pa sta za DDV-zavezance obvezni za obdobja od 1. julija 2025 dalje.
Učinkovit finančni nadzor pomeni, da podjetje pravočasno ve, koliko zasluži, koliko dolguje, koliko mu dolgujejo kupci in katere davčne obveznosti ga čakajo. Za to ne potrebujete nujno desetih različnih poročil vsak mesec, ampak predvsem pravilne evidence, redno usklajevanje računov in plačil ter jasen pregled ključnih kazalnikov.
Pri tem je pomembno ločiti tri stvari: zakonsko obvezna poročila, računovodske izkaze in notranja poslovna poročila. Prva morate oddati pristojnim organom, druga so del računovodskega poročanja, tretja pa si podjetje pripravi zato, da lažje vodi poslovanje.
Ključne ugotovitve
| Točka | Kaj velja? |
|---|---|
| Letna poročila | Obseg je odvisen od pravne oblike in velikosti družbe; izkaz denarnih tokov ni obvezen za vsako mikro ali majhno družbo. |
| DDV evidence | DDV-zavezanci morajo elektronsko predlagati evidenco obračunanega DDV in evidenco odbitka DDV za davčna obdobja od 1. julija 2025 dalje. |
| REK-O | Obrazec se praviloma predloži na dan izplačila dohodka; petdnevni rok se nanaša na plačilo določenih obveznosti po izplačilu, ne na samo oddajo REK-O. |
| OPSV/POPSV | Gre za obračune prispevkov za socialno varnost, ne za poročanje o preprečevanju pranja denarja. |
| Notranja kontrola | Posebno letno poročilo po pravilih preprečevanja pranja denarja velja samo za zavezance po tej zakonodaji, ne za vsa podjetja. |
| Račun123 | Pomaga pri zajemu izdanih in prejetih računov, AI/OCR obdelavi ter pripravi strukturiranih podatkov za računovodstvo. |
Katera poročila podjetje dejansko potrebuje?
Ni enega univerzalnega seznama za vsa podjetja. Obveznosti so odvisne predvsem od:
- pravne oblike podjetja,
- načina ugotavljanja davčne osnove,
- DDV-statusa,
- zaposlenih in drugih izplačil fizičnim osebam,
- velikosti družbe,
- dejavnosti in posebnih zakonskih obveznosti.
Za večino podjetnikov je smiselno ločiti zakonsko poročanje od notranjega finančnega nadzora.
| Področje | Primer dokumenta ali evidence | Kdo ga praviloma potrebuje? |
|---|---|---|
| Letno poročanje | Bilanca stanja, izkaz poslovnega izida in po potrebi drugi izkazi. | Družbe in podjetniki glede na pravno obliko ter velikost. |
| DDV | DDV-O, evidenca obračunanega DDV in evidenca odbitka DDV. | Zavezanci, identificirani za DDV. |
| Dohodki iz dejavnosti | Obračun akontacije dohodnine in dohodnine od dohodka iz dejavnosti. | Fizične osebe, ki opravljajo dejavnost. |
| Izplačila fizičnim osebam | REK-O. | Plačniki davka ob izplačilih, za katera je REK-O predpisan. |
| Prispevki | POPSV oziroma ustrezen OPSV. | Samozaposleni in drugi zavarovanci glede na njihov status. |
| Notranji nadzor | Likvidnost, terjatve, obveznosti, marža, denarni tok. | Praktično vsako podjetje, če želi tekoče spremljati poslovanje. |
Bilanca stanja, izkaz poslovnega izida in denarni tok
Bilanca stanja pokaže sredstva, obveznosti in kapital na določen dan. Z njo preverjate finančno strukturo podjetja in razmerje med lastnimi ter tujimi viri financiranja.
Izkaz poslovnega izida prikazuje prihodke, odhodke ter poslovni izid v obdobju. Za notranji nadzor je uporaben predvsem pri spremljanju marž, stroškov in odstopanj od načrta.
Izkaz denarnih tokov pokaže, kako se spreminjajo denarna sredstva. Je zelo uporaben za upravljanje likvidnosti, vendar ni obvezen sestavni del letnega poročila vsakega mikro ali malega podjetja. ZGD-1 za majhne kapitalske družbe, s katerih vrednostnimi papirji se ne trguje na organiziranem trgu, določa najmanj bilanco stanja, izkaz poslovnega izida in prilogo s pojasnili.
Za podjetnika je denarni tok pogosto pomembnejši od formalnega izkaza
Tudi če vaše podjetje formalnega izkaza denarnih tokov ne potrebuje, je smiselno vsak mesec spremljati stanje na računih, zapadle terjatve, prihajajoče obveznosti in pričakovane prilive.
Najpomembnejše davčne evidence in roki
DDV-O in elektronski DDV evidenci
Za davčne zavezance, identificirane za DDV, velja obveznost predložitve evidence obračunanega DDV in evidence odbitka DDV v elektronski obliki za davčna obdobja od vključno 1. julija 2025 dalje.
FURS na podlagi teh podatkov omogoča tudi predizpolnjevanje obračuna DDV-O. Roki so vezani na posamezno davčno obdobje in posebnosti zavezanca, zato vedno preverite aktualni davčni koledar FURS.
Preverite aktualne roke in navodila FURS za DDV →
Obračun dohodka iz dejavnosti
Fizične osebe, ki opravljajo dejavnost, praviloma oddajo obračun akontacije dohodnine in dohodnine od dohodka iz dejavnosti za preteklo leto do 31. marca. Pri konkretnem letu in posebnih okoliščinah vedno preverite aktualna navodila FURS.
REK-O
Pri REK-O je v prvotni različici članka pomembna napaka: obrazec se ne oddaja v petih dneh od izplačila. FURS določa, da mora plačnik davka REK obrazec prek eDavkov predložiti na dan izplačila dohodka.
Petdnevni rok se pri določenih izplačilih nanaša na plačilo akontacije dohodnine in prispevkov po izplačilu, ne na sam rok oddaje obrazca.
POPSV in OPSV
POPSV in OPSV nista poročili o preprečevanju pranja denarja. Gre za obračune prispevkov za socialno varnost.
Pri samozaposlenih FURS praviloma odloži predizpolnjen obračun POPSV v eDavke. Če podatki niso pravilni ali POPSV ni odložen, mora zavezanec predložiti ustrezen OPSV v predpisanem roku. Roki se razlikujejo glede na vrsto zavarovanja.
Kaj pa obrazca DR-03 in DR-04?
Obrazca DR-03 in DR-04 sta namenjena prijavi oziroma spremembi davčnih podatkov, ki jih FURS ne pridobi iz drugih uradnih evidenc. Nista redni mesečni ali letni finančni poročili.
Uporabita se ob nastanku oziroma spremembi relevantnih podatkov, na primer pri določenih računih v tujini ali drugih podatkih, ki jih mora davčni zavezanec sporočiti sam. Zato ju v finančnem koledarju obravnavajte kot dogodkovno obveznost, ne kot redno poročanje.
Kako praktično pripraviti podatke za računovodstvo?
Največ napak se ne zgodi pri sami oddaji obrazca, ampak prej: ko manjka račun, je dokument podvojen, plačilo ni povezano s pravim računom ali računovodja prejme nepopolne podatke.
- Zberite vse izdane in prejete račune.
- Preverite manjkajoče in podvojene dokumente.
- Uskladite račune z bančnimi transakcijami.
- Preverite DDV-status in davčne podatke dokumentov.
- Označite posebne primere. Na primer EU pridobitve, samoobdavčitev, dobropise in avanse.
- Pripravite strukturiran izvoz za računovodjo.
- Pred oddajo davčnih evidenc preverite izjeme.
Več o postopku usklajevanja preberite v vodiču Rekonciliacija računov: usklajevanje računov in plačil.
Manj ročnega vnosa
AI in OCR sta najbolj uporabna pri pripravi podatkov, ne kot nadomestilo za računovodsko presojo. Sistem lahko prepozna podatke s fotografije ali PDF-ja, uporabnik pa jih pred shranjevanjem preveri. Tako se zmanjša količina ročnega prepisovanja in možnost tipkarskih napak.
Notranji finančni nadzor: kaj spremljati vsak mesec?
Za večino mikro in malih podjetij je bolj uporabno redno spremljanje nekaj ključnih kazalnikov kot izdelava obsežnega internega poročila.
- Stanje denarja in kratkoročna likvidnost.
- Zapadle terjatve. Koliko kupci zamujajo in koliko je terjatev starejših od 30, 60 ali 90 dni.
- Prihodki in marža. Primerjava z načrtom in preteklim obdobjem.
- Prihajajoče obveznosti. Davki, prispevki, dobavitelji, plače in krediti.
- Denarni tok. Pričakovani prilivi in odlivi v naslednjih 30–90 dneh.
| Kazalnik | Kaj pove? |
|---|---|
| Tekoča likvidnost | Razmerje med kratkoročnimi sredstvi in kratkoročnimi obveznostmi. |
| Obratni kapital | Razlika med kratkoročnimi sredstvi in kratkoročnimi obveznostmi. |
| Bruto marža | Kolikšen del prihodkov ostane po neposrednih stroških prodaje. |
| Zapadle terjatve | Koliko izdanih računov ni bilo plačanih v roku. |
| Odstopanje od načrta | Razlika med načrtovanimi in dejanskimi prihodki oziroma stroški. |
Kdaj potrebujete posebno poročilo o notranji kontroli?
Posebna pravila o notranji kontroli po zakonodaji o preprečevanju pranja denarja veljajo samo za zavezance po ZPPDFT-2. To niso vsa podjetja.
Če spadate med zavezance, morate upoštevati posebna pravila glede notranjih kontrol, ocene tveganja, usposabljanja, evidenc in poročanja. Roki ter vsebina so odvisni od konkretne obveznosti in podzakonskih aktov.
Zato tega dela ne mešajte z običajnim finančnim nadzorom podjetja. Podjetje, ki ni zavezanec po pravilih preprečevanja pranja denarja, zaradi samega dejstva, da posluje, nima univerzalne obveznosti pripravljati posebnega »letnega poročila o notranji kontroli do konca marca«.
Kako Račun123 pomaga pri pripravi podatkov za finančni nadzor?
Račun123 ni računovodski program, ki bi namesto računovodje izdelal vse zakonske obračune. Njegova vrednost je predvsem v tem, da podjetniku pomaga zbrati, urediti in strukturirano predati podatke, iz katerih računovodja pripravi pravilne evidence in obračune.
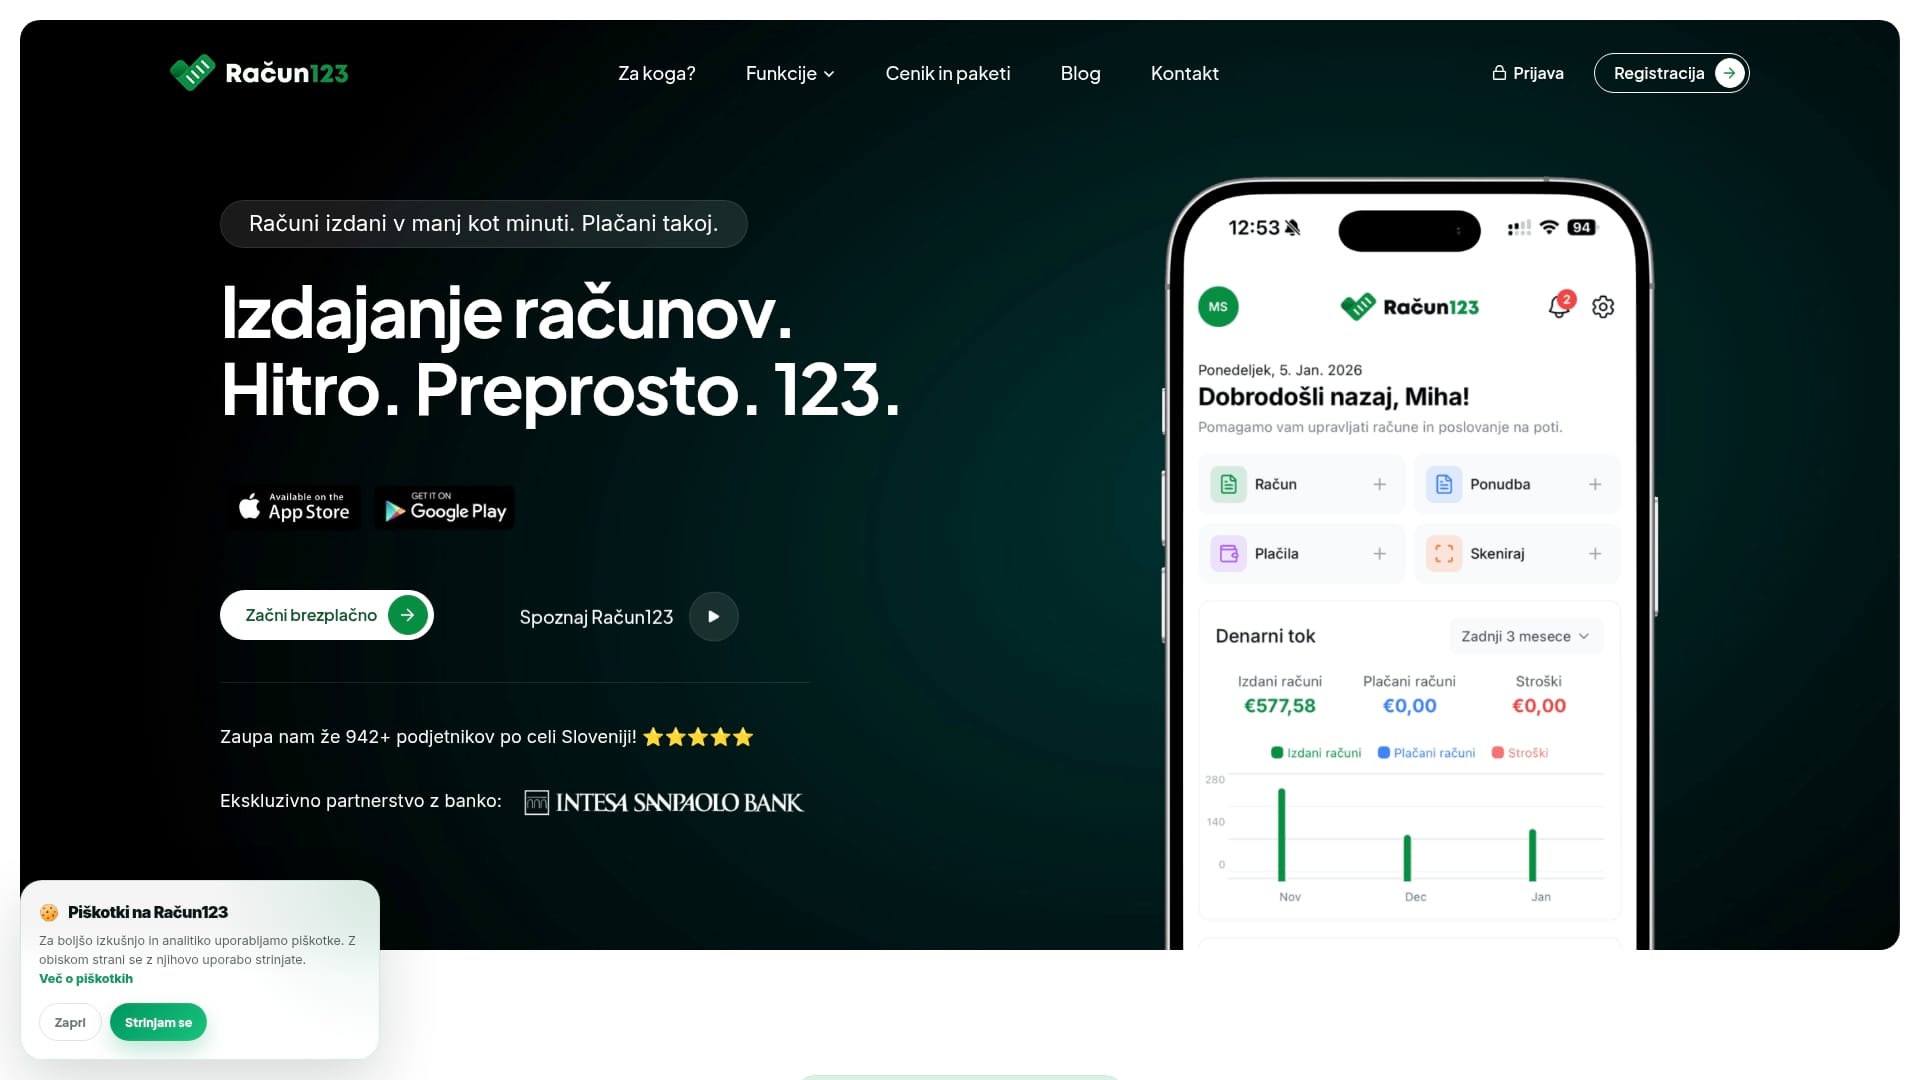
Račun123 omogoča:
- izdajanje in pregled izdanih računov,
- AI in OCR zajem prejetih računov iz fotografije ali PDF-ja,
- pregled odprtih dokumentov in plačil,
- UJP e-račune za poslovanje s proračunskimi uporabniki,
- računovodske izvoze v podprtih formatih, kot so XML, VOD, eSLOG, Excel in drugi formati glede na proces,
- digitalno predajo dokumentacije računovodstvu brez ponovnega ročnega prepisovanja.
Če so izdani računi, prejeti računi in plačila zbrani na enem mestu, je mesečni pregled hitrejši, računovodja pa prejme bistveno bolj kakovostne podatke za pripravo davčnih evidenc in poročil.
Izkušnje iz prakse: manj poročil, boljši pregled
Pri mikro podjetjih je pogosta napaka, da se finančni nadzor začne šele takrat, ko računovodja pripravi letno poročilo. Takrat je za tekoče odločitve že prepozno.
Veliko bolj uporaben je preprost mesečni pregled: koliko denarja je na računih, koliko računov kupci še niso plačali, katere večje obveznosti prihajajo in ali prihodki ter marža sledijo načrtu.
Druga pogosta napaka je prepričanje, da mora podjetnik sam izdelovati vse davčne evidence. V praksi je bistveno pomembneje, da ima računovodja pravočasno vse dokumente in pravilne podatke. Tu lahko digitalizacija odstrani največ ročnega dela.
Moj nasvet je preprost: avtomatizirajte zbiranje podatkov, ne računovodske presoje. Dober sistem naj vam omogoči, da račun vnesete enkrat, nato pa isti podatek uporabite za pregled poslovanja in za računovodstvo.
Gašper Parte
Ustanovitelj in idejni vodja aplikacije Račun123
Uradni viri
- ZGD-1 – sestava letnega poročila
- FURS – DDV, DDV-O in elektronski DDV evidenci
- FURS – REK obrazci
- AJPES – letna poročila
Članek je splošne informativne narave in ne nadomešča računovodskega, davčnega ali pravnega svetovanja. Konkretne obveznosti so odvisne od pravne oblike, velikosti, davčnega statusa in dejavnosti podjetja.
Pogosta vprašanja
Ali mora vsako podjetje pripraviti izkaz denarnih tokov?
Ne. Obseg letnega poročila je odvisen od pravne oblike in velikosti družbe. ZGD-1 za majhne kapitalske družbe določa poenostavljeno sestavo letnega poročila, ki ne vključuje nujno izkaza denarnih tokov.
Kdaj se odda REK-O?
REK-O se praviloma predloži prek eDavkov na dan izplačila dohodka. Petdnevni rok se pri določenih izplačilih nanaša na plačilo davčnih obveznosti in prispevkov, ne na rok oddaje obrazca.
Od kdaj so obvezne elektronske DDV evidence?
Za davčne zavezance, identificirane za DDV, velja obveznost elektronske predložitve evidence obračunanega DDV in evidence odbitka DDV za davčna obdobja od vključno 1. julija 2025 dalje.
Kaj sta POPSV in OPSV?
POPSV in OPSV sta povezana z obračunom prispevkov za socialno varnost. Ne gre za poročila o preprečevanju pranja denarja.
Ali mora vsako podjetje pripraviti letno poročilo o notranji kontroli?
Ne. Posebne obveznosti notranje kontrole po zakonodaji o preprečevanju pranja denarja veljajo za zavezance, določene s to zakonodajo. Za običajen notranji finančni nadzor pa podjetje samo določi poročila in kazalnike, ki jih želi spremljati.
Kako Račun123 pomaga pri finančnem nadzoru?
Račun123 pomaga zbrati izdane in prejete račune, z AI in OCR prepoznati podatke s prejetih dokumentov ter pripraviti strukturirane izvoze za računovodstvo. S tem zmanjša količino ročnega prepisovanja in podjetniku omogoči boljši pregled nad dokumentacijo.